Posted on

¿Te prestaron dinero o recibiste donativos? Cuidado: el SAT podría cobrarte impuestos por error

Imagina el siguiente escenario: durante el año te prestaron dinero para pagar la nómina o salir de un apuro y lo devolviste a las pocas semanas; recibiste apoyo económico de tu familia o simplemente moviste recursos entre tus propias cuentas bancarias. Para ti fue un simple movimiento financiero, pero para el Servicio de Administración Tributaria (SAT), podría convertirse en un ingreso acumulable y generarte un crédito fiscal millonario.

En el programa Fiscalistas SOS de IMEFI TV, especialistas analizaron a fondo los ingresos presuntos por omisión de datos informativos en la Declaración Anual y compartieron las claves jurídicas y prácticas para proteger tu patrimonio antes de que sea tarde.

La trampa del Artículo 90: ¿Por qué un préstamo puede pagar ISR?

El artículo 90 de la Ley del Impuesto sobre la Renta (LISR) establece una obligación muy clara para las personas físicas residentes en México:

Si en el ejercicio fiscal obtuviste préstamos, donativos o premios que, en lo individual o en su conjunto, excedan de $600,000 pesos, estás obligado a informarlos en tu Declaración Anual.

Si omites este dato informativo, la consecuencia no es solo una multa: la ley faculta a la autoridad para presumir que esos depósitos corresponden a ingresos gravados, convirtiéndolos de manera automática en ingresos acumulables sujetos al pago de ISR.

Los 3 errores más comunes que activan las alertas del SAT

  1. Préstamos recurrentes no reportados: Un crédito de $100,000 pesos que se pide, se paga y se vuelve a solicitar 10 o 12 veces al año suma más de $1,000,000 de pesos en depósitos brutos. Ante los ojos del banco y del fisco, superaste el umbral de los $600,000 pesos.

  2. Depósitos en efectivo mayores a $15,000 pesos: Las instituciones financieras tienen la obligación de reportar estos depósitos directamente a la autoridad tributaria.

  3. Cuentas o inversiones en el extranjero: Mantener dinero fuera del país es totalmente lícito, pero existe la obligación de acumular los intereses y la ganancia por fluctuación cambiaria (por ejemplo, aplicando la facilidad del artículo 239 del Reglamento de la LISR).

¿Cómo blindar tus operaciones y evitar un crédito fiscal?

Durante la emisión, los expertos destacaron una estrategia en dos tiempos:

  • Paso 1: Corrige antes de que inicien facultades de comprobación. Si detectas que omitiste informar depósitos o ingresos, la vía más eficaz es presentar una declaración complementaria de manera espontánea antes de que te llegue un requerimiento o notificación formal en el Buzón Tributario.

  • Paso 2: Acredita la materialidad y la fecha cierta . No basta con decirle a la autoridad “era un préstamo familiar”. Es indispensable contar con contratos (como un contrato marco o de mutuo), pagarés, transferencias bancarias rastreables y, de ser necesario, documentos ratificados para darles fecha cierta.

Dato clave de defensa fiscal: Si te encuentras en un litigio por presunción de ingresos bajo el artículo 59, fracción III del CFF, los especialistas citaron precedentes de interés, como el expediente 1147/24-17-08-3 de la Octava Sala Regional Metropolitana del TFJA, referente al alcance probatorio exigible a personas físicas asalariadas.

🎥 Mira el análisis completo en video

¿Quieres conocer todos los detalles, jurisprudencias y recomendaciones prácticas explicadas paso a paso por los especialistas?

👉 Haz clic aquí para ver el programa completo en YouTube: Ingresos presuntos por no informar en la Declaración Anual

📲 Únete a nuestra comunidad en WhatsApp

Mantente siempre al día con las últimas reformas, criterios del SAT, jurisprudencias clave y tips fiscales directamente en tu celular.

 Únete a nuestro canal exclusivo de WhatsApp y no te pierdas ningún contenido 
Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Paquete Económico 2027: ¿Habrá Reforma Fiscal o más “apretón” recaudatorio?

El entorno tributario en México vuelve a colocarse bajo la lupa. Con la entrega del Paquete Económico 2027 al Congreso de la Unión, la gran interrogante que inquieta a contadores, fiscalistas, empresarios y contribuyentes es directa: ¿se avecina una verdadera Reforma Fiscal o continuará la estrategia de una fiscalización cada vez más agresiva?

En una nueva emisión del programa Impuestos Bajo la Mira (coproducción de IMEFI TV y CADE Empresarial), Pepe Padilla desmenuza las señales políticas, las discusiones técnicas de la Comisión de Hacienda en la Cámara de Diputados y los cambios que podrían transformar el cumplimiento tributario.

A continuación, sintetizamos los puntos clave y lo que realmente debes vigilar de cara al ejercicio fiscal.

La promesa oficial: Sin nuevos impuestos, pero con la mira en los evasores

La postura del Ejecutivo Federal y de los líderes parlamentarios apunta a una consolidación fiscal gradual sin incremento de tasas ni creación de nuevos gravámenes.

Sin embargo, para sostener el creciente presupuesto destinado a programas sociales (que supera el billón de pesos anual), el Estado mexicano busca recursos mediante una vía clara: reforzar la fiscalización y cerrar el cerco a la evasión y elusión fiscal.

Código Fiscal de la Federación: Candados, beneficiario controlador y auditorías relámpago

El verdadero campo de batalla no suele estar en las tasas de los impuestos, sino en las herramientas de control contenidas en el Código Fiscal de la Federación (CFF). Entre las líneas de trabajo parlamentarias y regulatorias destacan:

  • Combate frontal a las factureras (EFOS): A más de una década de la incorporación del artículo 69-B del CFF, la compraventa de comprobantes fiscales continúa en el ojo del huracán. Se proyectan más candados y herramientas para desmantelar redes de operaciones simuladas.

  • Procedimientos de fiscalización acelerada (Artículo 49 Bis): La aplicación de auditorías electrónicas inmediatas y la restricción operativa a contribuyentes generan serias preocupaciones sobre seguridad jurídica y debido proceso. En las mesas legislativas se plantea la necesidad de revisar garantías, plazos y evitar que presunciones administrativas deriven automáticamente en contingencias penales.

  • Identificación del Beneficiario Controlador: Mayor integración con registros de activos y de la propiedad para transparentar a quienes realmente obtienen el beneficio económico de las estructuras corporativas.

  • Cooperación internacional y marco BEPS: Coordinación con directrices internacionales para inhibir el traslado de beneficios hacia jurisdicciones de baja imposición fiscal.

Razón de negocios y sustancia económica: La asignatura pendiente del Artículo 5-A

Uno de los momentos más críticos del análisis gira en torno a la cláusula general antielusión (Art. 5-A del CFF):

  • El órgano colegiado fantasma: A años de su entrada en vigor, apenas se discute la integración y funcionamiento formal del órgano colegiado (SAT-Hacienda) encargado de evaluar la carencia de razón de negocios.

  • Falta de certeza y carga probatoria: La ausencia de una definición clara en la ley sobre “razón de negocios” deja a los contribuyentes en incertidumbre.

  • Sustancia sobre forma: La autoridad suele exigir materialidad documental excesiva sin distinguir la verdadera materialización del acto jurídico. Se propone exigir al fisco fundamentación y motivación rigurosas antes de desconocer operaciones legítimas.

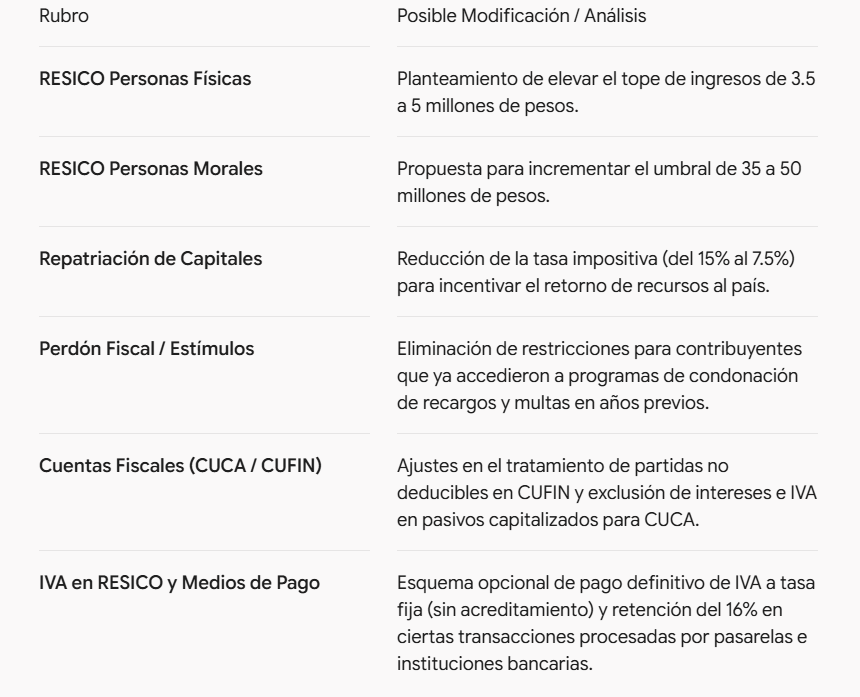
Filtraciones y propuestas para ISR e IVA: Lo que está sobre la mesa

En la antesala de la presentación del paquete, circularon propuestas y ajustes de fondo:

Prepararse antes de que la norma entre en vigor

Aunque el discurso oficial descarte aumentos directos de tasas, la realidad para asesores y empresas es que la fiscalización no dará tregua. La correcta integración de la materialidad, el soporte de la razón de negocios y el cumplimiento preventivo seguirán siendo el blindaje principal.

🎥 Mira el análisis completo en video

No te quedes únicamente con el resumen. Escucha la explicación detallada, los comentarios jurídicos y los ejemplos prácticos directamente en el episodio de IMEFI TV:

👉 Haz clic aquí para ver el programa completo en YouTube

📲 Únete a nuestra comunidad oficial en WhatsApp

El entorno contable y tributario cambia a un ritmo vertiginoso. Para recibir alertas inmediatas, análisis de reformas, criterios del SAT, jurisprudencias y herramientas descargables al instante, únete a nuestro canal exclusivo:

👉 Haz clic aquí para unirte al Canal de WhatsApp de IMEFI TV 

Mantente siempre un paso adelante en tus decisiones fiscales y financieras.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Paquete Económico 2027 – Principales cambios fiscales y su impacto empresarial

Anatomía de la Iniciativa de Reforma a la LISR 2027: Entre el paraíso de RESICO y el torniquete del Título II

Dicen por ahí que no hay plazo que no se cumpla ni reforma fiscal que no despierte sobresaltos en los despachos contables y jurídicos. La iniciativa de reforma a la Ley del Impuesto sobre la Renta (LISR) proyectada para entrar en vigor el 1 de enero de 2027 plantea un rediseño de fondo en la tributación federal mexicana.

Si hubiera que sintetizar la filosofía de esta iniciativa en una frase, sería: alfombra roja y facilidades para las pequeñas estructuras empresariales, pero un torniquete implacable para las medianas y grandes corporaciones.

A continuación, analizamos los cuatro ejes de mayor profundidad y cada una de las modificaciones puntuales que transformarán los balances, las proyecciones financieras y el cumplimiento tributario.

Eje 1: RESICO Personas Físicas (La fiesta de los $5 millones)

Para personas físicas con actividades empresariales, servicios profesionales o arrendamiento, el Régimen Simplificado de Confianza (RESICO) no solo se mantiene, sino que abre sus puertas con mayor holgura:

  • Nuevo límite de ingresos: El tope anual para tributar en RESICO PF se eleva de $3.5 millones a $5 millones de pesos (reforma al artículo 113-E). Esto rescata a profesionistas y arrendadores que estaban en la frontera de expulsión al Régimen General.

  • Salida ordenada y sin recargos retroactivos: Si en el ejercicio se rebasan los $5 millones, el contribuyente deberá abandonar el régimen; sin embargo, los pagos mensuales efectuados previamente se considerarán pagos definitivos, eliminando el calvario de recalcular meses anteriores desde el inicio del ejercicio.

  • Tablas actualizadas: Tanto la tabla de pagos provisionales mensuales como la tabla del cálculo anual ajustan su tramo superior: la tasa máxima preferencial de 2.5% aplicará ahora hasta el umbral de los $5 millones anuales.

  • El indulto fiscal: Se abre la puerta para volver a tributar en RESICO PF tras haber salido, a partir del ejercicio inmediato siguiente, siempre que no se excedan los $5 millones y se mantenga una opinión de cumplimiento positiva.

  • Reanudación de actividades: En congruencia, el artículo 113-H ajusta a $5 millones el límite para conservar o retomar el régimen tras un periodo de suspensión.

  • Alivio al campo (AGAPES): La exención de ISR para personas físicas dedicadas con exclusividad a actividades agrícolas, ganaderas, silvícolas o pesqueras sube de $900,000 a $1,000,000 de pesos.

Eje 2: RESICO Personas Morales (De camisa de fuerza a opción estratégica)

Desde su génesis en 2022, el RESICO para personas morales fue obligatorio para quienes facturaban hasta $35 millones. La reforma plantea una reconfiguración total:

  1. El umbral crece a $50 millones: Se amplía la cobertura económica de este régimen simplificado sobre base de flujo de efectivo.

  2. Deberán por “Podrán”: Deja de ser obligatorio. La iniciativa cambia la redacción a opcional, permitiendo a los contribuyentes elegir entre RESICO o Régimen General (Título II) según su conveniencia financiera y operativa.

  3. Reingreso permitido: Quienes salieron podrán regresar si sus ingresos anuales se mantienen por debajo de $50 millones y están al corriente. En caso de salida voluntaria, se transita al Título II al ejercicio siguiente bajo la mecánica del artículo 214.

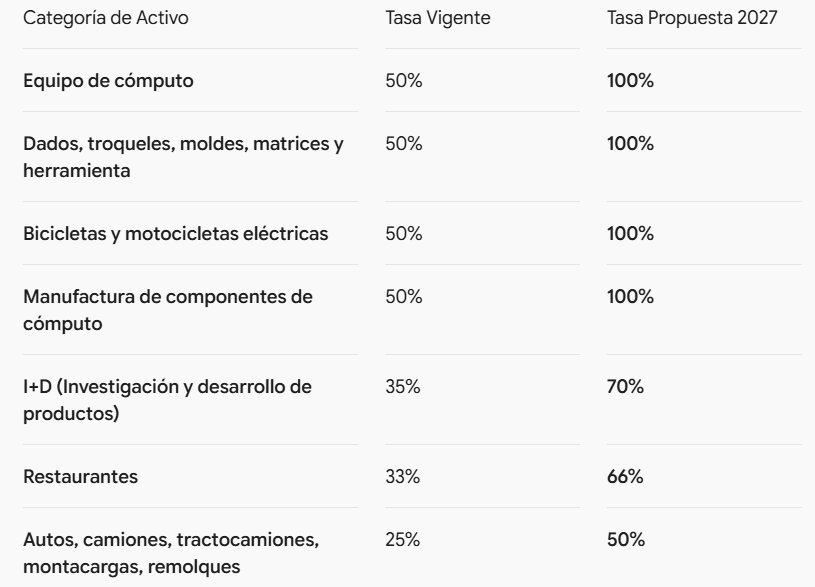
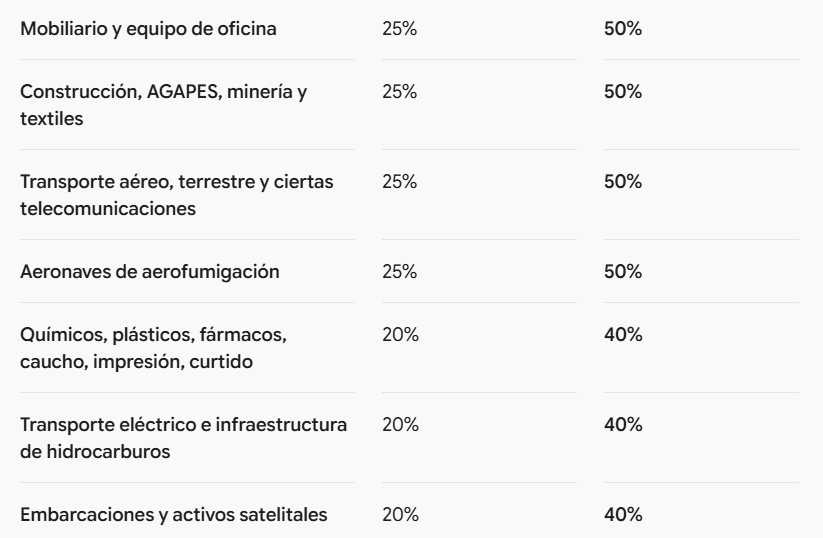
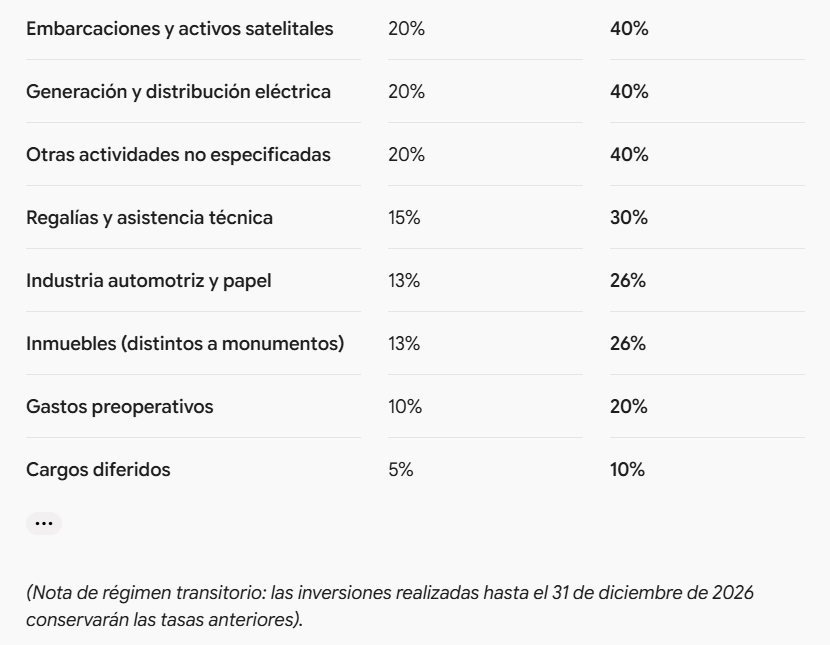
El festival de deducciones de inversión (Depreciación Acelerada)

Para incentivar la capitalización de estas entidades, la iniciativa duplica y hasta cuadruplica las tasas máximas de deducción de inversiones:


Eje 3: El nuevo Capítulo X del Título II (El dique a deducciones y pérdidas para empresas > $50 MDP)

Aquí entramos al terreno álgido. Para personas morales residentes en México con ingresos acumulables superiores a $50 millones que determinen utilidad fiscal, se crea el Capítulo X: “Del Mecanismo de Control de las Deducciones Autorizadas y de las Pérdidas Fiscales” (artículos 78-A al 78-F).

El legislador busca garantizar una recaudación efectiva mínima mediante dos límites estrictos:

  • Primer candado (Deducciones ≤ 96.67% de los ingresos): Si tus deducciones autorizadas son menores o iguales al 96.67% de los ingresos acumulables, solo podrás deducir el importe resultante de multiplicar las deducciones por el factor de 0.9900 (es decir, se reduce un 1% de entrada).

  • Segundo candado (Deducciones > 96.67% de los ingresos): Si las deducciones exceden el 96.67%, el tope máximo permitido para el ejercicio será exactamente el 96.67% de los ingresos acumulables. El excedente se difiere.

  • Amortización a 20 años: El remanente no deducible podrá aplicarse durante los 20 ejercicios siguientes, actualizándose conforme al nuevo artículo 78-B.

  • Reglas de cuidado:

    • Si pudiendo amortizar deducciones pendientes no se aplican, se pierde el derecho por el monto omitido.

    • El derecho es estrictamente personal y no puede transmitirse por fusión o escisión.

    • Estas deducciones pendientes no tienen la naturaleza jurídica de pérdidas fiscales; corren por cuenta separada.

  • Tope a Pérdidas Fiscales de ejercicios anteriores: Se establece un límite del 50%. Las pérdidas acumuladas de años previos únicamente podrán disminuirse hasta por el 50% de la utilidad fiscal del ejercicio (calculada tras aplicar el límite a deducciones). El saldo no aplicado también gozará de un plazo de hasta 20 años.

  • Ajuste agresivo en Pagos Provisionales 2027: Para estas empresas, si en el ejercicio anterior sus deducciones superaron el 96.67% de los ingresos, el coeficiente de utilidad para los pagos provisionales de 2027 se multiplicará por un factor de 2.6162, disparando de manera inmediata la carga tributaria mensual a cuenta del anual.

Eje 4: Endurecimiento Corporativo y Operativo

La iniciativa revisa y refuerza diversos frentes de control tributario:

  • Intereses Netos (Art. 28, Fracc. XXXII): El techo de deducibilidad para intereses netos se reduce del 30% al 20% de la utilidad fiscal ajustada, cerrando aún más el margen de apalancamiento financiero.

  • Anticipos por servicios y arrendamiento: Se elimina la deducción inmediata del anticipo total. Solo procederá en el ejercicio en que efectivamente se preste el servicio o transcurra el periodo contratado. Si el contrato cruza ejercicios fiscales, la deducción se prorrateará según lo devengado.

  • Pagos al Extranjero y Retenciones: La deducción solo procederá en el ejercicio en que se pague efectivamente la contraprestación y se entere la retención. Además, el artículo 153 precisa que la retención a residentes en el extranjero se gatilla en el momento de la exigibilidad, devengo o pago, lo que suceda primero.

  • Costo de Acciones, CUCA y Materialidad de Capital:

    • Al determinar el costo comprobado de adquisición de acciones y la CUCA, quedan excluidos los intereses devengados no pagados y el IVA correspondientes a pasivos capitalizados.

    • Las aportaciones en especie vía cuentas por cobrar, cesión de cobro o títulos de crédito solo incrementarán el costo de acciones y la CUCA cuando se materialicen y por el importe efectivamente cobrado.

    • Se demanda documentación soporte estricta que compruebe la materialidad de los aumentos de capital.

  • Depuración de la CUFIN: Se adiciona expresamente que restarán de la Cuenta de Utilidad Fiscal Neta aquellas partidas que no cumplan con los requisitos fiscales.

Eje 5: Desintegración de Grupos y la Nueva Ola de Estímulos

Para concluir el mapa estructural, la propuesta atiende reestructuraciones y política industrial:

  • Derogación del Régimen de Grupos de Sociedades: Se deroga en su totalidad el Capítulo VI del Título II (artículos 59 al 71). Aquellos grupos que tributen en este régimen deberán desintegrarse el 1 de enero de 2027.

  • Liquidación del ISR diferido: Las empresas deberán enterar el impuesto diferido pendiente a más tardar el 31 de diciembre de 2027, debiendo pagar el impuesto correspondiente al tercer ejercicio anterior a más tardar el 31 de marzo de 2027.

  • Deducción Inmediata (2027–2030): Estímulo para bienes nuevos de activo fijo adquiridos entre el 1 de enero de 2027 y el 30 de septiembre de 2030, con porcentajes que oscilan entre 49% y 89% según la actividad (excluyendo mobiliario tradicional, autos de combustión interna y blindaje). Exige mantener los bienes en uso al menos 2 años y llevar un registro riguroso.

  • Institucionalización de Decretos y Polos de Desarrollo: Se incorporan a las disposiciones transitorias de la LISR los estímulos del Plan México, del Istmo de Tehuantepec, de los Polos Industriales Progreso I y Mérida I, y de Economía Circular (que incluye deducción inmediata del 100% en activos nuevos y un 25% adicional en incrementos de gasto de innovación/capacitación). El incumplimiento provocará revocación con actualización y recargos, sin posibilidad de duplicar beneficios con otros esquemas. El SAT y las autoridades competentes deberán emitir reglas a más tardar el 31 de enero de 2027.

Reflexión estratégica para la toma de decisiones

El 2027 redefine las reglas del juego. Mientras que para negocios de menos de $50 millones la consigna es optimizar flujo e invertir fuertemente en activos fijos al amparo de tasas de depreciación históricamente atractivas, para las empresas que superan ese umbral la misión inmediata es auditar la planeación financiera:

  1. ¿Nuestros márgenes toleran la limitante del 96.67% a deducciones?

  2. ¿Cómo impactará el límite del 50% de amortización de pérdidas en el flujo proyectado?

  3. ¿Cuál es el costo de tesorería ante la duplicación del factor en pagos provisionales?

  4. ¿Nuestros esquemas de deuda y anticipos resisten el nuevo marco de deducibilidad?

El tiempo corre en la asesoría fiscal. La iniciativa está sobre la mesa: anticiparse es la única vía para que el cambio de régimen sea una palanca de eficiencia y no una contingencia patrimonial.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Primera Renovación del REPSE

Todas las empresas que se registraron en el 2021 su vigencia de registro se vencerá durante el 2024 y, durante este tiempo, las empresas tuvieron que cumplir con la presentación de:

• Informes Cautrimestrales relativos a los contratos de Subcontratación de servicios u obras especializadas a través de las plataformas “ICSOE” y “SISUB”, ante el IMSS e INFONAVIT, respectivamente.

• Estar al corriente en sus obligaciones fiscales y de seguridad social frente al SAT, IMSS e INFONAVIT

Así que las empresas que este año deben renovar su registro deben tomar en cuenta que el no contar con todos sus informes cuatrimestrales de ICSOE y SISUB y estar al corriente ante el SAT, IMSS e INFONAVIT puede ser una causal por la que esta renovación no se dé.

Adicionalmente, las empresas prestadoras de servicio especializado deben renovar el registro del REPSE dentro del plazo de tres meses anteriores a la fecha en que concluya la vigencia del registro. En caso de no hacer la renovación, legalmente las empresas ya no podrán presentar servicios especializados o ejecutar obras especializadas y por consecuencia los clientes que contraten estos servicios con estas empresas que no realizaron su renovación a tiempo, las facturas expedidas no serán deducibles.

Toma en cuenta que la propia normativa de la STPS se pronuncia dentro del plazo de los 20 días hábiles posteriores a partir de la solicitud de renovación del registro, por lo que, si una empresa inicia su trámite de renovación el último mes de los tres que tiene, podría poner en riesgo su registro, ya que la STPS se pronuncia en 20 días hábiles. Por lo anterior en IMEFI te recomendamos iniciar el trámite al iniciar el plazo de tres meses antes del término de la vigencia del REPSE.


La renovación del REPSE será un indicador de que estas cumpliendo con todo y que estás al corriente de tus obligaciones fiscales y de seguridad social.
Por último, en la Reforma se señaló que dentro de las formalidades para llevar a cabo la subcontratación de servicios especializados o de ejecución de obras especializadas, debe contar con un contrato por escrito, por lo que si no lo tienes es un buen momento de tenerlo para que la renovación del Registro de REPSE no sea un dolor de cabeza.


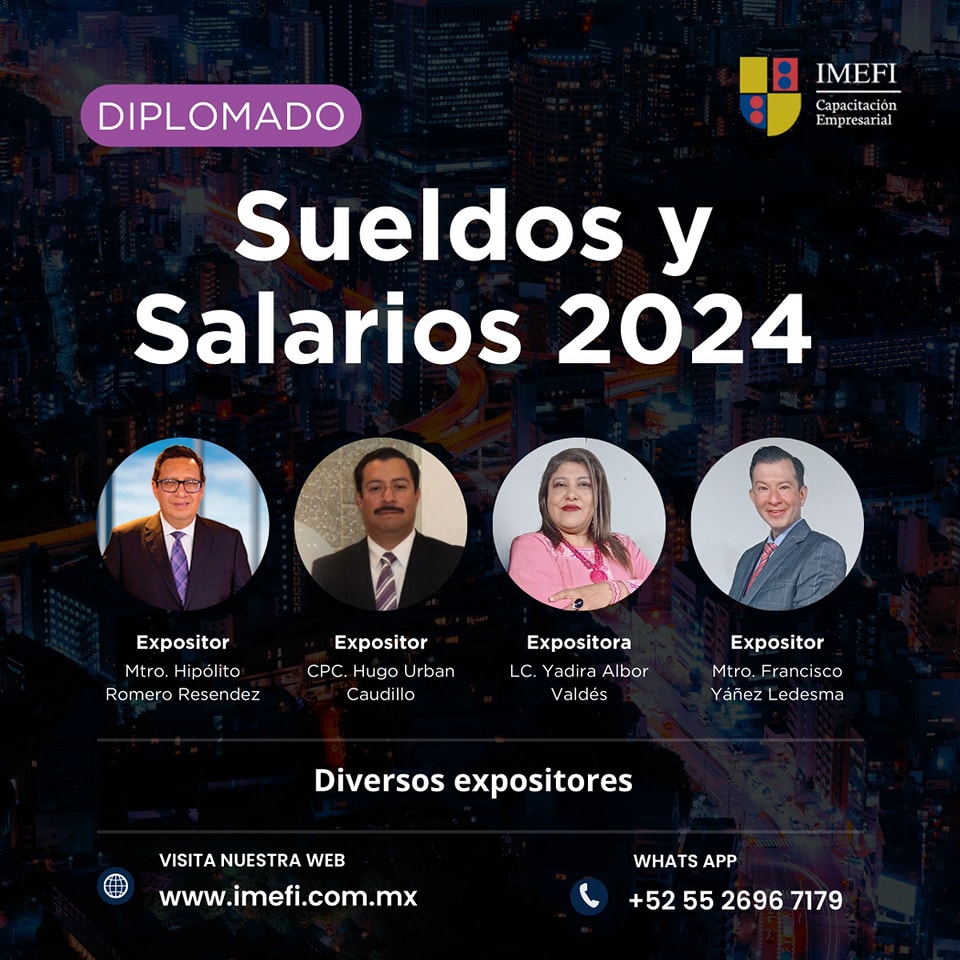
En caso de requerir de nuestros servicios, nos encontramos a tus órdenes y te invitamos a participar al Diplomado de Sueldos y Salarios con enfoque empresarial, que será de mucha ayuda para ti.

En nuestro servicio de REPSE, te ayudamos a verificar si tus proveedores o potenciales socios comerciales están en el registro. Evita riesgos y cumple con tus obligaciones legales.

Contáctanos ahora por WhatsApp 55 9167 7796

¡Inscríbete al Diplomado de Sueldos y Salarios!

✅️ Fecha de inicio: miércoles 22 de mayo de 2024
✅️ Duración: 60 horas / 60 ptos para la NDPC
✅️ Horario: de 16:00 a 21:00 horas (hora centro)
✅️ Modalidad: Contamos con 2 modalidades Presencial y Virtual en vivo

Expositores:
🔸️LC. Yadira Albor Valdés
🔸️CPC. Hugo Urban Caudillo
🔸️Mtro. Hipólito Romero Resendez
🔸️Mtro. Francisco Yáñez Ledesma