Posted on

¿Peligra tu pensión? Los nuevos límites a la Modalidad 40 del IMSS y cómo defender tu retiro

Durante años, la Modalidad 40 (Continuación Voluntaria en el Régimen Obligatorio) ha sido el vehículo financiero por excelencia para miles de trabajadores bajo el régimen de la Ley 73 del Seguro Social. Permitía a quienes dejaban de cotizar con un patrón inscribirse por cuenta propia y elevar su Salario Base de Cotización (SBC) hasta el tope legal de 25 UMAs en sus últimos 5 años de vida laboral, asegurando pensiones dignas de hasta $80,000 o $90,000 pesos mensuales.
Sin embargo, las reglas del juego acaban de sufrir un golpe administrativo directo. El Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS) emitió un acuerdo publicado en el Diario Oficial de la Federación (DOF) que busca limitar drásticamente el salario con el que puedes reincorporarte.

¿Qué dice realmente esta disposición? ¿Está extinta la Modalidad 40? Y lo más importante: ¿qué alternativas legales existen para proteger tu proyecto de retiro?

El origen de la controversia: El acuerdo del Consejo Técnico

Bajo el argumento de proteger la viabilidad financiera del instituto y combatir irregularidades internas detectadas en delegaciones, el Consejo Técnico del IMSS ordenó un estudio actuarial y fijó nuevos lineamientos inmediatos para las solicitudes y reincorporaciones a la Modalidad 40.

Para quienes buscan reincorporarse a la continuación voluntaria, el acuerdo plantea opciones restrictivas:

  1. Cotizar únicamente con el último Salario Base de Cotización registrado antes de la baja.

  2. Registrarse con el último salario más un incremento máximo de 1 sola UMA (aproximadamente $117 pesos diarios adicionales).

El impacto práctico:

Si un trabajador causó baja con un salario diario de $500 pesos, la nueva directriz administrativa le impediría saltar directamente al tope de las 25 UMAs (más de $2,900 pesos diarios). Únicamente se le permitiría cotizar sobre un aproximado de $617 pesos al día, pulverizando la expectativa de una pensión alta calculada con el promedio de las últimas 250 semanas cotizadas.

La frontera legal: ¿Puede un acuerdo administrativo anular la Ley del Seguro Social?

Pese a la alarma en redes sociales, el artículo 218 de la Ley del Seguro Social no ha sido derogado ni reformado.

El principio de jerarquía de leyes en México establece con claridad:

  • Facultades legislativas exclusivas: Conforme al artículo 71 de la Constitución, únicamente el Congreso de la Unión (Cámara de Diputados y Cámara de Senadores) tiene la potestad de modificar, derogar o reformar la Ley del Seguro Social.

  • Límites del Consejo Técnico: De acuerdo con el artículo 251 de la Ley del Seguro Social, el Consejo Técnico cuenta con facultades de administración, pero en ningún momento tiene atribuciones para modificar los derechos sustantivos ya previstos en la ley ni en sus reglamentos aplicables (como los artículos 64 y 65 del RACERF).

Un acuerdo administrativo no puede estar por encima de una ley federal. Por lo tanto, imponer un candado salarial que la ley no contempla constituye un acto susceptible de impugnación.

¿Qué opciones tienen los futuros pensionados?

Frente a este nuevo panorama, cruzarse de brazos no es la única alternativa. Dependiendo de tu situación jurídica y laboral, existen dos rutas principales:

  1. La vía del Juicio de Amparo:

    Al tratarse de una disposición emitida por una autoridad administrativa que violenta derechos adquiridos y excede sus facultades reglamentarias, los afectados pueden recurrir al juicio de amparo indirecto para exigir el respeto a las condiciones originales que marca el artículo 218 de la ley.

Análisis de la Modalidad 10 (Personas Trabajadoras Independientes):

Para profesionistas o profesionistas independientes que cotizan conforme al artículo 13, fracción I, de la ley, existe la opción de aportar como independientes. Si bien el costo financiero de las cuotas patronales completas es mayor y el IMSS ha marcado incompatibilidades de contratación simultánea entre esquemas, representa un camino que debe ser evaluado caso por caso por especialistas en seguridad social.

Profundiza en el análisis completo

Para entender los artículos exactos, los plazos del estudio financiero del IMSS y los argumentos jurídicos de defensa expuestos a detalle por el especialista Pepe Padilla, te invitamos a ver la emisión completa de “Impuestos bajo la mira”, coproducida por IMEFI TV y CADE Empresarial:

Mantente un paso adelante en materia fiscal y pensionaria

Las reformas y acuerdos administrativos avanzan rápido. No te quedes con dudas ni permitas que una mala interpretación afecte tu patrimonio futuro.
👉 Únete a nuestra comunidad oficial en WhatsApp: Recibe alertas inmediatas de nuevas publicaciones en el DOF, resúmenes ejecutivos, análisis legales y las transmisiones en vivo de IMEFI TV directo en tu celular. 
Posted on

¿México sin efectivo? Análisis y riesgos de la iniciativa de Ley de Economía Digital

El debate sobre la digitalización financiera ha dado un giro inesperado en la agenda pública de México. Bajo la premisa de impulsar una economía formal más conectada y eficiente, el Ejecutivo Federal presentó una propuesta denominada Ley de Economía Digital para Pagos Digitales y Electrónicos.

Aunque en los discursos oficiales se habla de modernización y agilidad operativa, en los foros jurídicos y contables la iniciativa ha encendido alertas rojas. En la reciente emisión del programa Fiscalistas SOS transmitido por IMEFI TV, los especialistas Larisa Ortiz y el Dr. Freddy Estrada desglosaron por qué esta reforma va mucho más allá de pagar con tarjeta o celular.

El controversial Artículo 13: ¿Poder discrecional para prohibir el efectivo?

Uno de los puntos medulares expuestos en el análisis es el contenido del Artículo 13 de la iniciativa. En declaraciones públicas se mencionó que la eliminación del efectivo se limitaría a sectores como autopistas de peaje o estaciones de gasolina. Sin embargo, la redacción legislativa otorga facultades directas a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar qué sectores o actividades estratégicas deberán aceptar pagos digitales de manera exclusiva y obligatoria.

“No se trata únicamente de una opción de modernización, sino de una imposición administrativa que abre la puerta a restringir el uso de dinero circulante en los sectores que la autoridad determine.” — Dr. Freddy Estrada.

Choque con el marco constitucional y la Ley Monetaria

La propuesta genera tensiones jurídicas directas con la legislación mexicana vigente:

  • Artículo 13 Constitucional: Prohíbe la existencia de leyes privativas que discriminen o limiten derechos particulares.

  • Artículo 123 (Fracción X): Consagra expresamente la protección del salario y el derecho del trabajador a recibir su retribución en moneda de curso legal.

  • Ley Monetaria de los Estados Unidos Mexicanos: En sus artículos 1° y 2° respalda el valor liberatorio del peso mexicano mediante billetes y monedas emitidos por el Banco de México. Limitar de tajo el efectivo chocaría frontalmente con el régimen monetario nacional.

Realidad tecnológica: La brecha digital en México

Más allá de los argumentos jurídicos, existe una barrera operativa insoslayable: la infraestructura del país.

Como subrayó la especialista Larisa Ortiz, cerca del 30% de la población (alrededor de 40 millones de personas) carece de acceso regular a internet. Imponer cobros electrónicos obligatorios a transportistas, comercios locales, zonas rurales o tramos carreteros donde las terminales bancarias no cuentan con conectividad estable,  deja en la indefensión operativa a millones de ciudadanos y micronegocios.

Trazabilidad absoluta vs. Privacidad financiera

El trasfondo no es solo bancarizar, sino maximizar la capacidad de supervisión del Servicio de Administración Tributaria (SAT). Con la inclusión de mecanismos como la validación mediante CURP digital para la apertura y contratación de servicios financieros (Artículos 5 y 6), se incrementa la concentración de datos personales y bancarios en plataformas centralizadas.

La pregunta clave que plantea la mesa de análisis no es si México debe avanzar hacia medios de pago más modernos, sino si el Estado cuenta con las garantías jurídicas y de ciberseguridad necesarias para proteger la privacidad y el patrimonio del ciudadano antes de forzar una digitalización total.

Conclusiones para asesores, empresas y contribuyentes

La digitalización no puede traducirse en una herramienta de exclusión ni de control desproporcionado. De concretarse los plazos legislativos hacia finales de año, los fiscalistas prevén que esta reforma abrirá la puerta a medios de defensa constitucional (amparos) por parte de contribuyentes y sectores productivos afectados.

Para conocer el debate íntegro, casos prácticos y argumentos normativos adicionales, puedes ver el episodio completo en nuestro canal:

📲 Únete a nuestra comunidad exclusiva en WhatsApp

¿Quieres enterarte antes que nadie de las actualizaciones fiscales, reformas legales y próximos cursos de capacitación?

💬 [Haz clic aquí para unirte a nuestro canal de WhatsApp] y recibe análisis prácticos, resúmenes ejecutivos y alertas clave directamente en tu celular. ¡Mantén tus impuestos y tus finanzas siempre bajo control!

Posted on

RESICO 2027: El cambio oculto en la ley que puede salvarte (o costarte una fortuna)

Si eres emprendedor, profesionista independiente o diriges una micro o pequeña empresa en México, sabes que el Régimen Simplificado de Confianza (RESICO) ha sido una de las herramientas fiscales más atractivas de los últimos años.

Sin embargo, el panorama tributario está por transformarse. En una reciente emisión del programa Impuestos Bajo la Mira (coproducción de IMEFI TV y CADE Empresarial), el especialista Pepe Padilla desglosó a fondo las propuestas clave de reforma fiscal que modificarán sustancialmente las reglas para personas físicas y morales.

¿Qué implicaciones reales tienen estos cambios y cómo puedes prepararte para optimizar tus finanzas sin caer en contingencias con el fisco? A continuación, te compartimos los puntos clave.

Personas Físicas: Nuevos topes y mayor certidumbre jurídica

Actualmente, el RESICO permite a quienes tributan por actividades empresariales, servicios profesionales o arrendamiento pagar tasas reducidas de ISR (que van del 1% hasta el 2.5% sobre ingresos cobrados), con un límite de ingresos anuales de 3.5 millones de pesos.

Entre las principales propuestas expuestas en el análisis destacan:

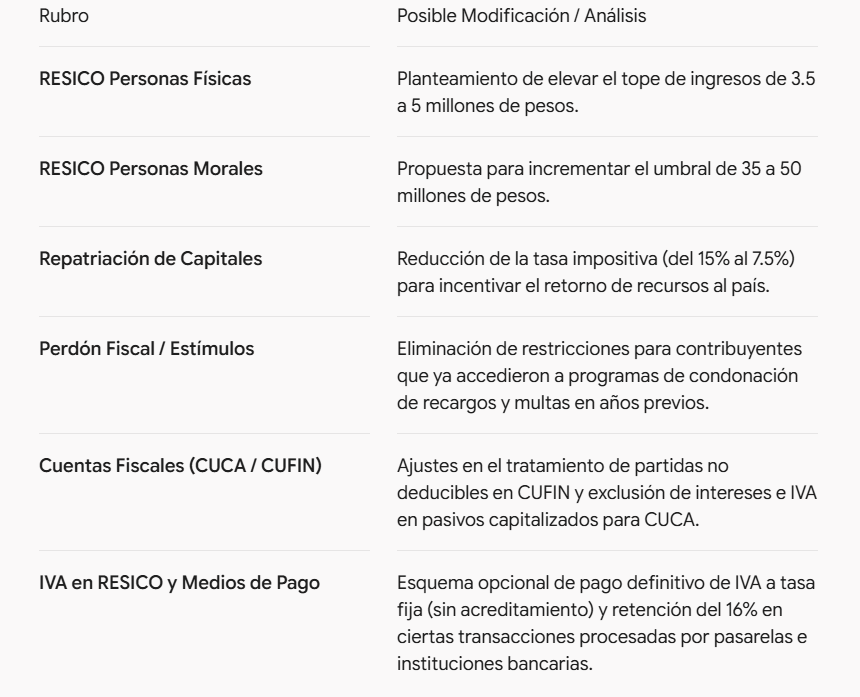
  • Ampliación del tope de ingresos: Se proyecta incrementar el umbral de 3.5 a 5 millones de pesos anuales.

  • Sector primario (AGAPES): La exención de ingresos efectivamente cobrados aumentaría de 900,000 pesos a 1 millón de pesos.

  • Definición clara al rebasar el límite: Uno de los mayores dolores de cabeza para los contribuyentes ha sido la falta de claridad en ley cuando se rebasa el tope en medio del ejercicio fiscal. Con la propuesta, los pagos de los meses previos antes del rebase mantendrán el carácter de definitivos, y la transición al régimen general o de arrendamiento se regulará de forma expresa en la ley, dando verdadera certidumbre jurídica.

Personas Morales: De la imposición a la conveniencia estratégica

Para las personas morales, el cambio planteado marca un giro de 180 grados:

  • De régimen obligatorio a régimen optativo: Hoy en día, las personas morales con ingresos menores a 35 millones de pesos deben tributar en RESICO por mandato. La reforma propone elevar el umbral a 50 millones de pesos y, lo más importante, convertirlo en una opción voluntaria.

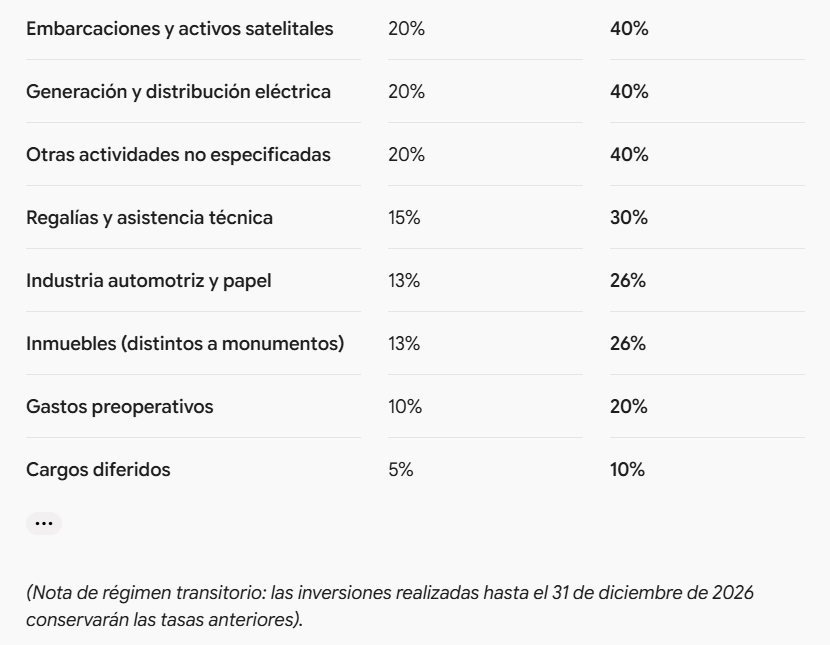
  • Deducción de inversiones aceleradas: Se plantean incentivos agresivos para la adquisición de activos, tales como:

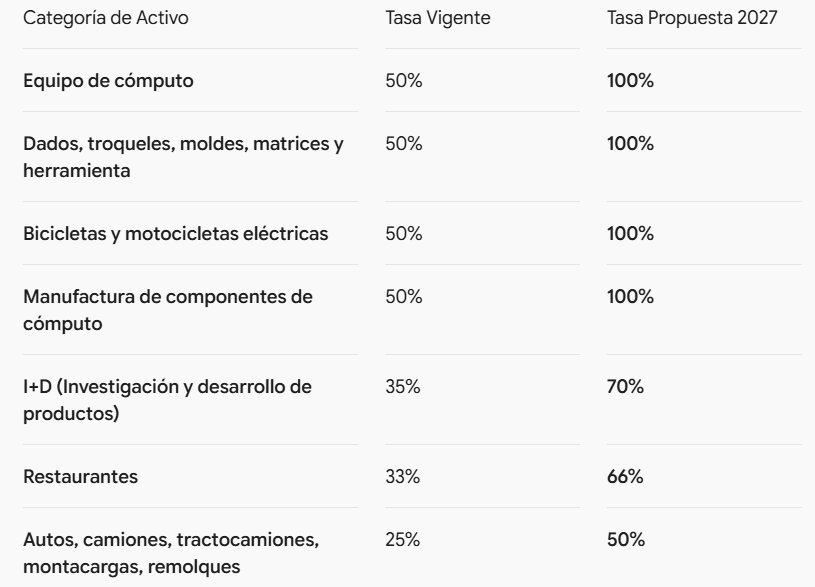
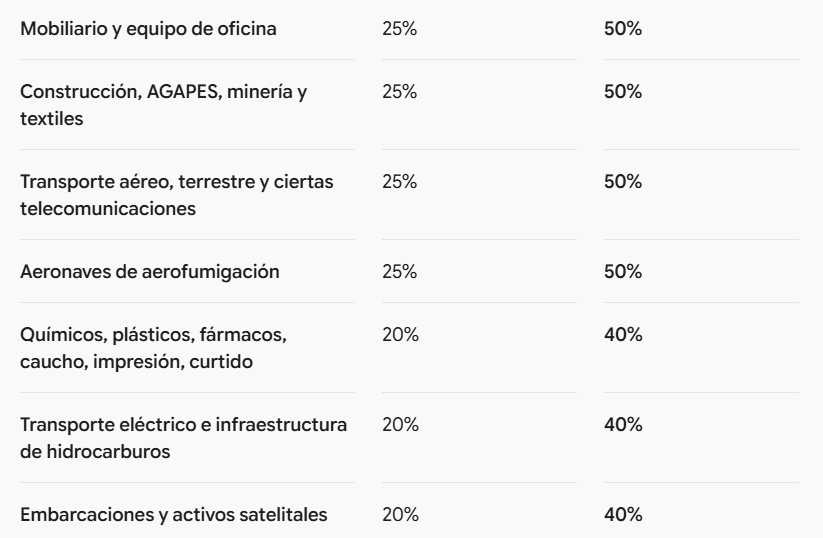
    • Equipo de cómputo e informática: deducción del 50% al 100% de inmediato.

    • Mobiliario y equipo de oficina: del 25% al 50%.

    • Equipo para restaurantes: del 33% al 66% .

    • Automóviles: deducción acelerada de hasta el 50% 

Tributar con base en flujo de efectivo y deducir compras de mercancías pagadas en lugar del tradicional costo de lo vendido abre una puerta enorme para la planeación financiera estratégica.

La clave: Planeación con razón de negocios y materialidad

Como enfatizó Pepe Padilla durante la sesión, optimizar la carga impositiva no significa evadir. La autoridad fiscal mantiene controles estrictos sobre esquemas simulados, por lo que cualquier estrategia debe contar con estricta materialidad y una auténtica razón de negocios . Conocer la ley a fondo es la mejor armadura para no pagar de más ni poner en riesgo tu patrimonio.

📺 Mira el episodio completo

Para conocer a detalle todos los ejemplos prácticos, el análisis artículo por artículo y la antesala de lo que viene para el IVA en RESICO, no te pierdas la transmisión completa:

👉 Ver programa completo en YouTube: RESICO: Las reglas del juego que cambiarán


📲 Únete a nuestra comunidad exclusiva en WhatsApp

¿Quieres enterarte antes que nadie de las actualizaciones fiscales, reformas legales y próximos cursos de capacitación?

💬 [Haz clic aquí para unirte a nuestro canal de WhatsApp] y recibe análisis prácticos, resúmenes ejecutivos y alertas clave directamente en tu celular. ¡Mantén tus impuestos y tus finanzas siempre bajo control!

Posted on

¿Bloqueo de cuentas por la UIF? Errores fatales de notificación y claves para tu defensa legal

Estar incluido en la Lista de Personas Bloqueadas de la Unidad de Inteligencia Financiera (UIF) representa un golpe fulminante para el patrimonio, la operatividad y la reputación de cualquier persona física o moral. Ante una situación tan delicada, el procedimiento administrativo previsto en el artículo 116 Bis 2 de la Ley de Instituciones de Crédito (LIC) se convierte en la principal vía de garantía de audiencia.

Sin embargo, en la práctica, muchos contribuyentes y abogados cometen omisiones procesales graves que facilitan el actuar arbitrario de la autoridad fiscalizadora. A continuación, desglosamos los errores más comunes y las estrategias procesales clave para armar una defensa contundente.

El grave error de autorizar notificaciones por correo electrónico

Uno de los descuidos más comunes en el escrito inicial de comparecencia ocurre al señalar los datos de contacto. Si en dicho escrito expresas: “autorizo para recibir notificaciones el correo electrónico…”, le estás facilitando a la autoridad notificarte resoluciones y requerimientos en cualquier momento y bajo sus propios términos.

  • El consejo legal: En el escrito inicial únicamente debes señalar correos para efectos de contacto o para oír y recibir documentos de tus abogados designados, sin autorizar expresamente a la autoridad para practicar notificaciones formales por ese medio.

  • Lo que dice la ley: El propio artículo 116 Bis 2 establece que la resolución administrativa que decida si procede o no la permanencia en la lista debe ser notificada por oficio dentro de los plazos legales.

¿Cuándo está verdaderamente “integrado” el expediente?

La ley marca que, una vez formulados los alegatos y aportadas las pruebas, la autoridad cuenta con un plazo determinado para emitir su resolución a partir de que el expediente esté debidamente integrado.

Una estrategia procesal indispensable consiste en solicitar a la UIF que realice diligencias de cotejo, confirmación o verificación de los documentos aportados ante las entidades correspondientes (instituciones de crédito, SAT, Registros Públicos, etc.).  Mientras no obren en autos las respuestas de dichas autoridades ratificando la información, el expediente administrativo no puede considerarse cerrado ni debidamente integrado, lo que abre la puerta a demostrar dilaciones e ilegalidades en los plazos fijados por la ley.

La falta de motivación y el pretexto de la “Seguridad Nacional”

Es frecuente que en la resolución final la UIF se limite a señalar que las pruebas aportadas (declaraciones fiscales, estados de cuenta, facturas y contratos con fecha cierta) “fueron valoradas pero resultan insuficientes”, o a escudarse de forma genérica en razones de “seguridad nacional” sin detallar la causa.

La autoridad administrativa tiene la estricta obligación constitucional de motivar:

  • Qué hechos y pruebas tuvo por acreditados y cuáles por desvirtuados.

  • Cuáles son los razonamientos jurídicos específicos por los cuales la trazabilidad y materialidad aportadas no son idóneas.

La simple negativa genérica carece de debida fundamentación y motivación, convirtiéndose en el eje angular para combatir la resolución en sede contenciosa.

La ruta de litigio: Juicio de Amparo Indirecto y Juicio de Nulidad

Tener una resolución desfavorable de la UIF no significa que el patrimonio esté perdido. La defensa debe desplegarse en dos planos estratégicos:

  1. Juicio de Amparo Indirecto: A partir de que se tiene conocimiento formal del bloqueo a través de la institución bancaria, corre el plazo para impugnar la competencia de origen, las órdenes emitidas y la legalidad del acto de molestia.

  2. Juicio Contencioso Administrativo (Juicio de Nulidad): Se interpone ante el Tribunal Federal de Justicia Administrativa en contra de la resolución administrativa de la UIF, haciendo valer las irregularidades en la notificación, la falta de valoración probatoria y las violaciones al debido proceso.

Conoce a fondo la estrategia procesal

Para analizar todos los pormenores, tips de comparecencia ante la UIF y el análisis legal completo presentado por los especialistas de Fiscalistas SOS, mira el programa completo aquí:

👉 Ver programa: Resolución administrativa de la UIF en YouTube

📲 ¿Quieres mantenerte al día con las mejores estrategias fiscales y legales?

No dejes que una notificación o bloqueo tome por sorpresa a tu empresa o despacho. Únete a nuestra comunidad exclusiva en WhatsApp, donde compartimos alertas jurídicas, criterios de defensa recientes, análisis de facultades de comprobación y material exclusivo antes que en ningún otro lugar.

🔗 [Haz clic aquí para unirte a nuestro canal de WhatsApp] 

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Decreto de estímulos fiscales a pagos electrónicos: Claves para aprovechar las nuevas facilidades publicadas en el DOF

El uso de efectivo sigue perdiendo terreno frente a la digitalización financiera, y la política tributaria del país acaba de dar un paso formal para acelerar esta transición. Con fecha de hoy, 30 de septiembre de 2026, se publicó en el Diario Oficial de la Federación (DOF) el Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos.

Esta disposición busca dinamizar las transacciones digitales, formalizar operaciones comerciales y otorgar ventajas tangibles tanto a contribuyentes personas físicas como a micro, pequeñas y medianas empresas (MiPyMEs). A continuación, desglosamos los puntos críticos de esta publicación y cómo impacta en tu operación diaria.

El objetivo central del Decreto

La medida publicada por la Secretaría de Hacienda busca atacar dos frentes: reducir los costos transaccionales del comercio formal y premiar a los usuarios y comercios que sustituyan el efectivo por transferencias, cobros con tarjeta, billeteras digitales y terminales punto de venta (TPV).

Lejos de tratarse de una carga administrativa adicional, el esquema implementa incentivos directos (como acreditamientos y deducciones preferenciales) para quienes operen mediante sistemas bancarizados y plataformas avaladas por las autoridades financieras.

Puntos clave y beneficios principales

  • Acreditamiento directo a comisiones bancarias: Reducción porcentual o posibilidad de acreditar parte de las comisiones generadas por terminales de cobro contra impuestos federales específicos.

  • Incentivos para comercios minoristas: Facilidades de tributación para pequeños comercios que adopten pagos sin contacto (contactless) y sistemas de cobro interoperables.

  • Beneficios para consumidores: Mantenimiento y fortalecimiento de sorteos fiscales anuales y deducciones simplificadas asociadas al uso de medios de pago rastreables.

  • Agilización de la conciliación fiscal: Vinculación directa entre el comprobante de pago digital (CFDI) y el procesador de pago para evitar inconsistencias con la autoridad fiscal.

¿Qué debes hacer a partir de ahora?

Para capitalizar los beneficios de este decreto publicado el 30 de septiembre de 2026, toma en cuenta los siguientes pasos:

  1. Revisa tus terminales y procesadores: Asegúrate de que tus proveedores de tecnología de pago (pasarelas, adquirentes o TPV) cuenten con registro vigente y emitan los reportes fiscales requeridos.

  2. Separa tus cuentas operativas: Si operas como persona física con actividad empresarial o régimen simplificado, la distinción clara entre cuentas personales y del negocio es indispensable para reclamar los estímulos.

  3. Consulta las reglas de carácter general: El SAT publicará en los próximos días las reglas específicas de operación en la Resolución Miscelánea Fiscal; mantén tu contabilidad al día para aplicar las reducciones desde el primer corte aplicable.

La digitalización de los cobros y pagos ya no es solo una ventaja competitiva de cara al cliente: con la entrada en vigor de este decreto, se consolida como una estrategia de optimización fiscal para cualquier negocio.


Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿El fin de las deducciones y pérdidas fiscales? Análisis del nuevo Capítulo X propuesto en ISR para 2027

La discusión sobre el Paquete Económico y las reformas fiscales para 2027 ha puesto en la mira un cambio estructural que impactará de lleno la tesorería de las medianas y grandes empresas: la creación de un mecanismo de control de deducciones y pérdidas fiscales en la Ley del Impuesto sobre la Renta (LISR). 

En una nueva emisión de Impuestos bajo la mira (coproducción de IMEFI TV y CADE Empresarial S.C.), el especialista Pepe Padilla desmenuzó la iniciativa que pretende incorporar el Capítulo X al Título II de la LISR (artículos 78-A al 78-F). 

A continuación, revisamos qué busca el legislador, qué dice el texto normativo y por qué una falla de redacción técnica podría provocar el efecto contrario al deseado. 

El diagnóstico de la autoridad: ¿Por qué limitar las deducciones?

En la exposición de motivos de la iniciativa se exponen datos recaudatorios que justifican la necesidad de un mayor control:

Operaciones simuladas: Según la autoridad, los contribuyentes con mayor margen de utilidad registran operaciones con factureras en un 3.5% de sus deducciones, mientras que en aquellos que reportan pérdidas fiscales la cifra asciende al 10%. 

  • Desproporción contributiva: El 70% de 206,000 empresas analizadas tributaron en proporción menor respecto a sus ingresos que un contribuyente persona física bajo el régimen RESICO. 

  • Baja tasa efectiva: Apenas 1 de cada 10 empresas que declaran ingresos positivos aporta un impuesto superior al 2% de sus ingresos brutos. 

Ante este panorama, la Secretaría de Hacienda propuso limitar el acreditamiento de gastos y amortización de pérdidas a través de topes matemáticos específicos. 

Los pilares del nuevo Capítulo X (Arts. 78-A al 78-F)

La reforma incorpora seis artículos que regulan los mecanismos de control: 

¿Quiénes son los sujetos obligados? (Art. 78-A)

Aplica a Personas Morales del Título II residentes en México que cumplan con dos condiciones simultáneas:

Obtener ingresos acumulables superiores a $50 millones de pesos.

  1. Determinar una utilidad fiscal en el ejercicio conforme al artículo 9 de la LISR. 

El error de redacción detectado por Pepe Padilla:

Al redactarse con la conjunción copulativa “y”, ambas condiciones deben coexistir obligatoriamente. Si una empresa con ingresos mayores a $50 millones genera una pérdida fiscal, el artículo 78-A deja de aplicar de origen. Paradójicamente, en lugar de inhibir las pérdidas, la redacción podría incentivar a buscar deducciones adicionales para entrar en pérdida y esquivar el candado. 

Control a las Deducciones Autorizadas (Art. 78-B)

Establece fórmulas de comparación sobre los ingresos acumulables multiplicados por el factor 0.9667: 

  • Si las deducciones son menores o iguales al resultado de Ingresos × 0.9667, la deducción permitida en el año se topará al 99%. 

  • El 1% remanente no se pierde: no se convierte en pérdida fiscal, sino en una deducción pendiente que podrá aplicarse en los siguientes 20 ejercicios. 

Control a las Pérdidas Fiscales (Arts. 78-C y 78-D)

  • En la Declaración Anual (78-C): La amortización de pérdidas de ejercicios anteriores no podrá exceder el 50% de la utilidad fiscal del ejercicio en curso. El remanente también podrá diferirse hasta en 20 ejercicios fiscales. 

  • En Pagos Provisionales (78-D): Al determinar la utilidad estimada del periodo, el monto máximo de pérdida amortizable estará igualmente limitado al 50%, obligando a enterar un flujo anticipado de ISR mensual. 

Excepciones y Reglas Generales (Arts. 78-E y 78-F)

No estarán sujetos a estas limitantes: coordinados, sector primario (AGAPES), maquiladoras, empresas en quiebra, fusiones o escisiones y entidades del sector asegurador. Las reglas de operación quedarán supeditadas a la Resolución Miscelánea Fiscal que emita el SAT. 

Conclusiones y recomendaciones para la planeación

  1. Revisión legislativa urgente: Es fundamental que las comisiones del Congreso corrijan la sintaxis del artículo 78-A para evitar vacíos e incentivos perversos. 

  2. Matriz de control interno: La administración fiscal exigirá matrices automatizadas en hojas de cálculo o sistemas contables para monitorear deducciones no aplicadas y pérdidas diferidas hasta por dos décadas. 

  3. Monitoreo activo: El proceso legislativo concluirá en noviembre. No esperes a enero para evaluar el impacto en los modelos financieros de tu empresa. 

🎥 Mira el análisis completo en IMEFI TV

Conoce los casos numéricos prácticos y la explicación detallada de la mano de Pepe Padilla en nuestro canal oficial:

👉 Ver programa completo en YouTube: No más deducciones, no más perdedoras 

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Te prestaron dinero o recibiste donativos? Cuidado: el SAT podría cobrarte impuestos por error

Imagina el siguiente escenario: durante el año te prestaron dinero para pagar la nómina o salir de un apuro y lo devolviste a las pocas semanas; recibiste apoyo económico de tu familia o simplemente moviste recursos entre tus propias cuentas bancarias. Para ti fue un simple movimiento financiero, pero para el Servicio de Administración Tributaria (SAT), podría convertirse en un ingreso acumulable y generarte un crédito fiscal millonario.

En el programa Fiscalistas SOS de IMEFI TV, especialistas analizaron a fondo los ingresos presuntos por omisión de datos informativos en la Declaración Anual y compartieron las claves jurídicas y prácticas para proteger tu patrimonio antes de que sea tarde.

La trampa del Artículo 90: ¿Por qué un préstamo puede pagar ISR?

El artículo 90 de la Ley del Impuesto sobre la Renta (LISR) establece una obligación muy clara para las personas físicas residentes en México:

Si en el ejercicio fiscal obtuviste préstamos, donativos o premios que, en lo individual o en su conjunto, excedan de $600,000 pesos, estás obligado a informarlos en tu Declaración Anual.

Si omites este dato informativo, la consecuencia no es solo una multa: la ley faculta a la autoridad para presumir que esos depósitos corresponden a ingresos gravados, convirtiéndolos de manera automática en ingresos acumulables sujetos al pago de ISR.

Los 3 errores más comunes que activan las alertas del SAT

  1. Préstamos recurrentes no reportados: Un crédito de $100,000 pesos que se pide, se paga y se vuelve a solicitar 10 o 12 veces al año suma más de $1,000,000 de pesos en depósitos brutos. Ante los ojos del banco y del fisco, superaste el umbral de los $600,000 pesos.

  2. Depósitos en efectivo mayores a $15,000 pesos: Las instituciones financieras tienen la obligación de reportar estos depósitos directamente a la autoridad tributaria.

  3. Cuentas o inversiones en el extranjero: Mantener dinero fuera del país es totalmente lícito, pero existe la obligación de acumular los intereses y la ganancia por fluctuación cambiaria (por ejemplo, aplicando la facilidad del artículo 239 del Reglamento de la LISR).

¿Cómo blindar tus operaciones y evitar un crédito fiscal?

Durante la emisión, los expertos destacaron una estrategia en dos tiempos:

  • Paso 1: Corrige antes de que inicien facultades de comprobación. Si detectas que omitiste informar depósitos o ingresos, la vía más eficaz es presentar una declaración complementaria de manera espontánea antes de que te llegue un requerimiento o notificación formal en el Buzón Tributario.

  • Paso 2: Acredita la materialidad y la fecha cierta . No basta con decirle a la autoridad “era un préstamo familiar”. Es indispensable contar con contratos (como un contrato marco o de mutuo), pagarés, transferencias bancarias rastreables y, de ser necesario, documentos ratificados para darles fecha cierta.

Dato clave de defensa fiscal: Si te encuentras en un litigio por presunción de ingresos bajo el artículo 59, fracción III del CFF, los especialistas citaron precedentes de interés, como el expediente 1147/24-17-08-3 de la Octava Sala Regional Metropolitana del TFJA, referente al alcance probatorio exigible a personas físicas asalariadas.

🎥 Mira el análisis completo en video
¿Quieres conocer todos los detalles, jurisprudencias y recomendaciones prácticas explicadas paso a paso por los especialistas?

👉 Haz clic aquí para ver el programa completo en YouTube: Ingresos presuntos por no informar en la Declaración Anual

📲 Únete a nuestra comunidad en WhatsApp

Mantente siempre al día con las últimas reformas, criterios del SAT, jurisprudencias clave y tips fiscales directamente en tu celular.

 Únete a nuestro canal exclusivo de WhatsApp y no te pierdas ningún contenido 

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Paquete Económico 2027: ¿Habrá Reforma Fiscal o más “apretón” recaudatorio?

El entorno tributario en México vuelve a colocarse bajo la lupa. Con la entrega del Paquete Económico 2027 al Congreso de la Unión, la gran interrogante que inquieta a contadores, fiscalistas, empresarios y contribuyentes es directa: ¿se avecina una verdadera Reforma Fiscal o continuará la estrategia de una fiscalización cada vez más agresiva?

En una nueva emisión del programa Impuestos Bajo la Mira (coproducción de IMEFI TV y CADE Empresarial), Pepe Padilla desmenuza las señales políticas, las discusiones técnicas de la Comisión de Hacienda en la Cámara de Diputados y los cambios que podrían transformar el cumplimiento tributario.

A continuación, sintetizamos los puntos clave y lo que realmente debes vigilar de cara al ejercicio fiscal.

La promesa oficial: Sin nuevos impuestos, pero con la mira en los evasores

La postura del Ejecutivo Federal y de los líderes parlamentarios apunta a una consolidación fiscal gradual sin incremento de tasas ni creación de nuevos gravámenes.

Sin embargo, para sostener el creciente presupuesto destinado a programas sociales (que supera el billón de pesos anual), el Estado mexicano busca recursos mediante una vía clara: reforzar la fiscalización y cerrar el cerco a la evasión y elusión fiscal.

Código Fiscal de la Federación: Candados, beneficiario controlador y auditorías relámpago

El verdadero campo de batalla no suele estar en las tasas de los impuestos, sino en las herramientas de control contenidas en el Código Fiscal de la Federación (CFF). Entre las líneas de trabajo parlamentarias y regulatorias destacan:

  • Combate frontal a las factureras (EFOS): A más de una década de la incorporación del artículo 69-B del CFF, la compraventa de comprobantes fiscales continúa en el ojo del huracán. Se proyectan más candados y herramientas para desmantelar redes de operaciones simuladas.

  • Procedimientos de fiscalización acelerada (Artículo 49 Bis): La aplicación de auditorías electrónicas inmediatas y la restricción operativa a contribuyentes generan serias preocupaciones sobre seguridad jurídica y debido proceso. En las mesas legislativas se plantea la necesidad de revisar garantías, plazos y evitar que presunciones administrativas deriven automáticamente en contingencias penales.

  • Identificación del Beneficiario Controlador: Mayor integración con registros de activos y de la propiedad para transparentar a quienes realmente obtienen el beneficio económico de las estructuras corporativas.

  • Cooperación internacional y marco BEPS: Coordinación con directrices internacionales para inhibir el traslado de beneficios hacia jurisdicciones de baja imposición fiscal.

Razón de negocios y sustancia económica: La asignatura pendiente del Artículo 5-A

Uno de los momentos más críticos del análisis gira en torno a la cláusula general antielusión (Art. 5-A del CFF):

  • El órgano colegiado fantasma: A años de su entrada en vigor, apenas se discute la integración y funcionamiento formal del órgano colegiado (SAT-Hacienda) encargado de evaluar la carencia de razón de negocios.

  • Falta de certeza y carga probatoria: La ausencia de una definición clara en la ley sobre “razón de negocios” deja a los contribuyentes en incertidumbre.

  • Sustancia sobre forma: La autoridad suele exigir materialidad documental excesiva sin distinguir la verdadera materialización del acto jurídico. Se propone exigir al fisco fundamentación y motivación rigurosas antes de desconocer operaciones legítimas.

Filtraciones y propuestas para ISR e IVA: Lo que está sobre la mesa

En la antesala de la presentación del paquete, circularon propuestas y ajustes de fondo:

Prepararse antes de que la norma entre en vigor

Aunque el discurso oficial descarte aumentos directos de tasas, la realidad para asesores y empresas es que la fiscalización no dará tregua. La correcta integración de la materialidad, el soporte de la razón de negocios y el cumplimiento preventivo seguirán siendo el blindaje principal.

🎥 Mira el análisis completo en video
No te quedes únicamente con el resumen. Escucha la explicación detallada, los comentarios jurídicos y los ejemplos prácticos directamente en el episodio de IMEFI TV:

👉 Haz clic aquí para ver el programa completo en YouTube

📲 Únete a nuestra comunidad oficial en WhatsApp

El entorno contable y tributario cambia a un ritmo vertiginoso. Para recibir alertas inmediatas, análisis de reformas, criterios del SAT, jurisprudencias y herramientas descargables al instante, únete a nuestro canal exclusivo:

👉 Haz clic aquí para unirte al Canal de WhatsApp de IMEFI TV 

Mantente siempre un paso adelante en tus decisiones fiscales y financieras.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Cuentas bloqueadas por la UIF? Claves legales y errores que la autoridad no quiere que conozcas

¿Cuentas bloqueadas por la UIF? Claves legales y errores que la autoridad no quiere que conozcas

El bloqueo de cuentas bancarias por parte de la Unidad de Inteligencia Financiera (UIF) es una de las contingencias más graves e intimidantes que puede enfrentar cualquier empresario o persona física. La incertidumbre sobre el origen del congelamiento y la afectación inmediata a la operatividad diaria suelen paralizar a los contribuyentes.

En una reciente emisión del programa Fiscalistas SOS transmitido por IMEFI TV, el Dr. Freddy Estrada y la Lic. Larisa desmenuzaron la segunda parte de su análisis práctico: cómo defenderte frente a los excesos y formalismos arbitrarios que con frecuencia impone esta autoridad.

Puntos clave: Lo que debes saber sobre tu defensa ante la UIF

1. La garantía de audiencia no es opcional: es tu derecho constitucional

El procedimiento de defensa ante el bloqueo de cuentas se fundamenta en el artículo 116 Bis 2 de la Ley de Instituciones de Crédito (LIC). La autoridad tiene la obligación de otorgar una audiencia para dar a conocer las presuntas causas u operaciones inusuales que motivaron la inclusión en la lista de personas bloqueadas. Negar o impedir esta audiencia vulnera directamente el derecho a la seguridad jurídica y a la debida defensa, abriendo la puerta inmediata al juicio de amparo.

2. ¿Es obligatorio presentarse en persona?

Uno de los abusos más comunes señalados por los especialistas es el argumento de la UIF de que la comparecencia es “personalísima”, rechazando a apoderados legales debidamente acreditados (incluso en casos de fuerza mayor o problemas médicos).

  • El sustento legal: El procedimiento es de naturaleza administrativa (no penal). Por ende, el artículo 19 de la Ley Federal de Procedimiento Administrativo (LFPA) establece con claridad que los promoventes pueden actuar por sí o a través de representante o apoderado legal. Privilegiar un exceso de formalismo no contemplado en la ley deja al afectado en total indefensión y genera violaciones sustanciales combatibles en el Tribunal Federal de Justicia Administrativa (TFJA).

3. No desistas: Asiste siempre y hazlo debidamente asesorado

Existe el mito entre algunos asesores de que es mejor no acudir a la audiencia inicial. Los expertos aconsejan lo contrario:

  • Conoce los hechos: Es el momento procesal para enterarse con precisión de qué acusa la autoridad.

  • Acompañamiento técnico: Tienes derecho a ser asistido por tu abogado fiscalista/litigante para formular alegatos y aportar pruebas desde el primer momento.

  • No acudir implica renunciar voluntariamente a una etapa procesal clave y debilitar la estrategia de defensa.

Aprende a fondo cómo estructurar tu defensa

Para conocer a detalle las experiencias prácticas, anécdotas en ventanilla y los recursos legales aplicables ante estas resoluciones, te invitamos a ver el episodio completo:

▶️ Mira el podcast aquí: ¿Cómo defenderte de la UIF? Parte 2 en YouTube
¡Mantente siempre un paso adelante! 📲

Las disposiciones fiscales, los criterios judiciales y las revisiones de las autoridades cambian constantemente. Para recibir información puntual, análisis de expertos y alertas actualizadas sobre el mundo contable, fiscal, corporativo y de prevención de lavado de dinero (PLD):

[Haz clic aquí para unirte a nuestra Comunidad Oficial en el Canal de WhatsApp] 

No dejes tu patrimonio ni el de tu empresa al azar; el conocimiento técnico es tu mejor herramienta de defensa.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Paquete Económico 2027 – Principales cambios fiscales y su impacto empresarial

Anatomía de la Iniciativa de Reforma a la LISR 2027: Entre el paraíso de RESICO y el torniquete del Título II

Dicen por ahí que no hay plazo que no se cumpla ni reforma fiscal que no despierte sobresaltos en los despachos contables y jurídicos. La iniciativa de reforma a la Ley del Impuesto sobre la Renta (LISR) proyectada para entrar en vigor el 1 de enero de 2027 plantea un rediseño de fondo en la tributación federal mexicana.

Si hubiera que sintetizar la filosofía de esta iniciativa en una frase, sería: alfombra roja y facilidades para las pequeñas estructuras empresariales, pero un torniquete implacable para las medianas y grandes corporaciones.

A continuación, analizamos los cuatro ejes de mayor profundidad y cada una de las modificaciones puntuales que transformarán los balances, las proyecciones financieras y el cumplimiento tributario.

Eje 1: RESICO Personas Físicas (La fiesta de los $5 millones)

Para personas físicas con actividades empresariales, servicios profesionales o arrendamiento, el Régimen Simplificado de Confianza (RESICO) no solo se mantiene, sino que abre sus puertas con mayor holgura:

  • Nuevo límite de ingresos: El tope anual para tributar en RESICO PF se eleva de $3.5 millones a $5 millones de pesos (reforma al artículo 113-E). Esto rescata a profesionistas y arrendadores que estaban en la frontera de expulsión al Régimen General.

  • Salida ordenada y sin recargos retroactivos: Si en el ejercicio se rebasan los $5 millones, el contribuyente deberá abandonar el régimen; sin embargo, los pagos mensuales efectuados previamente se considerarán pagos definitivos, eliminando el calvario de recalcular meses anteriores desde el inicio del ejercicio.

  • Tablas actualizadas: Tanto la tabla de pagos provisionales mensuales como la tabla del cálculo anual ajustan su tramo superior: la tasa máxima preferencial de 2.5% aplicará ahora hasta el umbral de los $5 millones anuales.

  • El indulto fiscal: Se abre la puerta para volver a tributar en RESICO PF tras haber salido, a partir del ejercicio inmediato siguiente, siempre que no se excedan los $5 millones y se mantenga una opinión de cumplimiento positiva.

  • Reanudación de actividades: En congruencia, el artículo 113-H ajusta a $5 millones el límite para conservar o retomar el régimen tras un periodo de suspensión.

  • Alivio al campo (AGAPES): La exención de ISR para personas físicas dedicadas con exclusividad a actividades agrícolas, ganaderas, silvícolas o pesqueras sube de $900,000 a $1,000,000 de pesos.

Eje 2: RESICO Personas Morales (De camisa de fuerza a opción estratégica)

Desde su génesis en 2022, el RESICO para personas morales fue obligatorio para quienes facturaban hasta $35 millones. La reforma plantea una reconfiguración total:

  1. El umbral crece a $50 millones: Se amplía la cobertura económica de este régimen simplificado sobre base de flujo de efectivo.

  2. Deberán por “Podrán”: Deja de ser obligatorio. La iniciativa cambia la redacción a opcional, permitiendo a los contribuyentes elegir entre RESICO o Régimen General (Título II) según su conveniencia financiera y operativa.

  3. Reingreso permitido: Quienes salieron podrán regresar si sus ingresos anuales se mantienen por debajo de $50 millones y están al corriente. En caso de salida voluntaria, se transita al Título II al ejercicio siguiente bajo la mecánica del artículo 214.

El festival de deducciones de inversión (Depreciación Acelerada)

Para incentivar la capitalización de estas entidades, la iniciativa duplica y hasta cuadruplica las tasas máximas de deducción de inversiones:


Eje 3: El nuevo Capítulo X del Título II (El dique a deducciones y pérdidas para empresas > $50 MDP)

Aquí entramos al terreno álgido. Para personas morales residentes en México con ingresos acumulables superiores a $50 millones que determinen utilidad fiscal, se crea el Capítulo X: “Del Mecanismo de Control de las Deducciones Autorizadas y de las Pérdidas Fiscales” (artículos 78-A al 78-F).

El legislador busca garantizar una recaudación efectiva mínima mediante dos límites estrictos:

  • Primer candado (Deducciones ≤ 96.67% de los ingresos): Si tus deducciones autorizadas son menores o iguales al 96.67% de los ingresos acumulables, solo podrás deducir el importe resultante de multiplicar las deducciones por el factor de 0.9900 (es decir, se reduce un 1% de entrada).

  • Segundo candado (Deducciones > 96.67% de los ingresos): Si las deducciones exceden el 96.67%, el tope máximo permitido para el ejercicio será exactamente el 96.67% de los ingresos acumulables. El excedente se difiere.

  • Amortización a 20 años: El remanente no deducible podrá aplicarse durante los 20 ejercicios siguientes, actualizándose conforme al nuevo artículo 78-B.

  • Reglas de cuidado:

    • Si pudiendo amortizar deducciones pendientes no se aplican, se pierde el derecho por el monto omitido.

    • El derecho es estrictamente personal y no puede transmitirse por fusión o escisión.

    • Estas deducciones pendientes no tienen la naturaleza jurídica de pérdidas fiscales; corren por cuenta separada.

  • Tope a Pérdidas Fiscales de ejercicios anteriores: Se establece un límite del 50%. Las pérdidas acumuladas de años previos únicamente podrán disminuirse hasta por el 50% de la utilidad fiscal del ejercicio (calculada tras aplicar el límite a deducciones). El saldo no aplicado también gozará de un plazo de hasta 20 años.

  • Ajuste agresivo en Pagos Provisionales 2027: Para estas empresas, si en el ejercicio anterior sus deducciones superaron el 96.67% de los ingresos, el coeficiente de utilidad para los pagos provisionales de 2027 se multiplicará por un factor de 2.6162, disparando de manera inmediata la carga tributaria mensual a cuenta del anual.

Eje 4: Endurecimiento Corporativo y Operativo

La iniciativa revisa y refuerza diversos frentes de control tributario:

  • Intereses Netos (Art. 28, Fracc. XXXII): El techo de deducibilidad para intereses netos se reduce del 30% al 20% de la utilidad fiscal ajustada, cerrando aún más el margen de apalancamiento financiero.

  • Anticipos por servicios y arrendamiento: Se elimina la deducción inmediata del anticipo total. Solo procederá en el ejercicio en que efectivamente se preste el servicio o transcurra el periodo contratado. Si el contrato cruza ejercicios fiscales, la deducción se prorrateará según lo devengado.

  • Pagos al Extranjero y Retenciones: La deducción solo procederá en el ejercicio en que se pague efectivamente la contraprestación y se entere la retención. Además, el artículo 153 precisa que la retención a residentes en el extranjero se gatilla en el momento de la exigibilidad, devengo o pago, lo que suceda primero.

  • Costo de Acciones, CUCA y Materialidad de Capital:

    • Al determinar el costo comprobado de adquisición de acciones y la CUCA, quedan excluidos los intereses devengados no pagados y el IVA correspondientes a pasivos capitalizados.

    • Las aportaciones en especie vía cuentas por cobrar, cesión de cobro o títulos de crédito solo incrementarán el costo de acciones y la CUCA cuando se materialicen y por el importe efectivamente cobrado.

    • Se demanda documentación soporte estricta que compruebe la materialidad de los aumentos de capital.

  • Depuración de la CUFIN: Se adiciona expresamente que restarán de la Cuenta de Utilidad Fiscal Neta aquellas partidas que no cumplan con los requisitos fiscales.

Eje 5: Desintegración de Grupos y la Nueva Ola de Estímulos

Para concluir el mapa estructural, la propuesta atiende reestructuraciones y política industrial:

  • Derogación del Régimen de Grupos de Sociedades: Se deroga en su totalidad el Capítulo VI del Título II (artículos 59 al 71). Aquellos grupos que tributen en este régimen deberán desintegrarse el 1 de enero de 2027.

  • Liquidación del ISR diferido: Las empresas deberán enterar el impuesto diferido pendiente a más tardar el 31 de diciembre de 2027, debiendo pagar el impuesto correspondiente al tercer ejercicio anterior a más tardar el 31 de marzo de 2027.

  • Deducción Inmediata (2027–2030): Estímulo para bienes nuevos de activo fijo adquiridos entre el 1 de enero de 2027 y el 30 de septiembre de 2030, con porcentajes que oscilan entre 49% y 89% según la actividad (excluyendo mobiliario tradicional, autos de combustión interna y blindaje). Exige mantener los bienes en uso al menos 2 años y llevar un registro riguroso.

  • Institucionalización de Decretos y Polos de Desarrollo: Se incorporan a las disposiciones transitorias de la LISR los estímulos del Plan México, del Istmo de Tehuantepec, de los Polos Industriales Progreso I y Mérida I, y de Economía Circular (que incluye deducción inmediata del 100% en activos nuevos y un 25% adicional en incrementos de gasto de innovación/capacitación). El incumplimiento provocará revocación con actualización y recargos, sin posibilidad de duplicar beneficios con otros esquemas. El SAT y las autoridades competentes deberán emitir reglas a más tardar el 31 de enero de 2027.

Reflexión estratégica para la toma de decisiones

El 2027 redefine las reglas del juego. Mientras que para negocios de menos de $50 millones la consigna es optimizar flujo e invertir fuertemente en activos fijos al amparo de tasas de depreciación históricamente atractivas, para las empresas que superan ese umbral la misión inmediata es auditar la planeación financiera:

  1. ¿Nuestros márgenes toleran la limitante del 96.67% a deducciones?

  2. ¿Cómo impactará el límite del 50% de amortización de pérdidas en el flujo proyectado?

  3. ¿Cuál es el costo de tesorería ante la duplicación del factor en pagos provisionales?

  4. ¿Nuestros esquemas de deuda y anticipos resisten el nuevo marco de deducibilidad?

El tiempo corre en la asesoría fiscal. La iniciativa está sobre la mesa: anticiparse es la única vía para que el cambio de régimen sea una palanca de eficiencia y no una contingencia patrimonial.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Puede el SAT dejarte sin facturar de la noche a la mañana? El impacto del Artículo 49-Bis del CFF

Imagina llegar a tu empresa y recibir una visita sorpresa de la autoridad fiscal que, en cuestión de minutos y bajo una presunción, suspenda la emisión de tus Certificados de Sello Digital (CSD), dejándote completamente inhabilitado para facturar y operar.

No se trata de una exageración ni de una hipótesis lejana: es una realidad regulada bajo el Artículo 49-Bis del Código Fiscal de la Federación (CFF).

En una reciente emisión del programa «Impuestos Bajo la Mira», transmitido por IMEFI TV en coproducción con CADE Empresarial, el especialista Pepe Padilla desmenuza este controversial procedimiento y analiza el reciente criterio de la Suprema Corte de Justicia de la Nación (SCJN).

Lo que necesitas saber sobre el Artículo 49-Bis

  1. Auditorías relámpago sin citatorio previo:

    A diferencia de las revisiones tradicionales, este mecanismo faculta a la autoridad a ejecutar visitas exprés directamente en el domicilio fiscal o establecimiento, iniciando el procedimiento con quien se encuentre en el lugar [01:44].

  2. Suspensión inmediata de la facturación:

    El aspecto más agresivo de esta medida es la inhabilitación anticipada para emitir CFDI al presumirse la inexistencia de operaciones, afectando el flujo operativo y comercial del negocio antes de que el contribuyente pueda defenderse plenamente.

  3. Materialidad vs. Materialización:

    Tener contratos, transferencias bancarias y comprobantes en orden no siempre basta. En el video se explica la diferencia técnica fundamental entre contar con documentos en papel (materialidad) y probar la existencia económica y física de las transacciones (materialización).

  4. El efecto dominó en los clientes (EDOS):

    Si un proveedor cae en estos listados definitivos, la legislación obliga a revertir deducciones y acreditamientos mediante declaraciones complementarias, sin el beneficio de réplica previsto en otros esquemas tradicionales, además del riesgo de restricción temporal de sellos y posibles repercusiones penales.

¿Por qué deberías ver este episodio completo?

Aunque en su origen la medida fue pensada para combatir esquemas agresivos de facturación simulada, su redacción legal abierta deja expuesto a cualquier contribuyente que mantenga inconsistencias o desorden documental en su operación diaria. Conocer a fondo este procedimiento y la postura de la Corte es indispensable para blindar a tu empresa.

Te invitamos a ver el análisis completo en el siguiente enlace:

👉 Ver programa completo en YouTube: ¿Puede el SAT dejarte sin facturar?

Mantente al día en materia fiscal y corporativa

Las reglas del juego fiscal evolucionan continuamente y la prevención es la mejor estrategia para proteger el patrimonio de tu negocio.

📲 Únete a la comunidad oficial en el canal de WhatsApp de IMEFI TV para recibir de primera mano las últimas actualizaciones fiscales, análisis de especialistas, criterios jurisdiccionales y eventos en vivo. ¡No te quedes sin la información clave para tu empresa!

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Cuentas congeladas por la UIF? Claves y estrategias para defender tu patrimonio

El bloqueo de cuentas bancarias por parte de la Unidad de Inteligencia Financiera (UIF) se ha convertido en una de las medidas administrativas más agresivas e invasivas para empresarios y personas físicas en México.

En esta emisión del programa Fiscalistas SOS (transmitido por IMEFI TV), los especialistas Lic. Larisa, el Dr. Luis Carlos y el Dr. Freddy Estrada analizan la realidad práctica a la que se enfrentan los contribuyentes ante un bloqueo financiero, revelando las arbitrariedades comunes del procedimiento y los medios legales efectivos para combatirlo.

La naturaleza de la UIF: Autoridad administrativa, no penal

Uno de los puntos medulares expuestos es el origen jurídico de la UIF. Con base en el Reglamento Interior de la Secretaría de Hacienda y Crédito Público (SHCP), se trata estrictamente de una autoridad administrativa.

  • Aunque coadyuva con el Ministerio Público o la Fiscalía General de la República (FGR), la UIF no constituye un tribunal ni un órgano penal.

  • Basta con alertas bancarias por “operaciones inusuales” (por ejemplo, depósitos fuera del promedio histórico habitual) o indicios preliminares para que una persona termine en la lista de personas bloqueadas, vulnerando de inmediato el principio de presunción de inocencia.

La realidad en las audiencias: Desafíos y opacidad

Los ponentes destacan una marcada brecha entre lo que dictan las leyes y lo que realmente ocurre al litigar frente a la autoridad:

  • Es habitual que la autoridad niegue copias del expediente alegando reserva o seguridad del Estado, limitando a los litigantes al uso exclusivo de lápiz y papel.

  • Se exige al ciudadano justificar la licitud de su patrimonio sin detallarle con claridad y precisión los cargos o investigaciones en su contra.

  • Los panelistas relatan anécdotas de prepotencia y falta de capacitación técnica por parte de los funcionarios, quienes a menudo asumen posturas acusatorias sin contar con facultades ministeriales.

La ruta de defensa legal y plazos críticos

Enfrentar a la UIF requiere actuar con precisión quirúrgica en los tiempos procesales:

  • Procedimiento de Garantía de Audiencia (Art. 116 Bis 2 de la Ley de Instituciones de Crédito): Los particulares cuentan con solo 5 días hábiles a partir de la primera notificación emitida por la institución bancaria (sea personal o por correo electrónico) para solicitar formalmente su derecho de audiencia. Dejar pasar este plazo extingue la vía administrativa directa.

  • El Juicio de Amparo Indirecto: Representa la vía constitucional primordial para impugnar la inconstitucionalidad del bloqueo, la inclusión en listas negras y las violaciones a los derechos humanos (acceso a la información, debido proceso y derecho al honor).

  • Juicio de Nulidad: Una vez emitida la resolución administrativa definitiva, se puede combatir la legalidad de la misma ante el Tribunal Federal de Justicia Administrativa (TFJA).

¿Por qué vale la pena ver el episodio completo?

Más allá del análisis técnico, el valor de este video reside en los casos reales y anécdotas de litigio que comparten los panelistas. Descubrirás cómo preparar las solicitudes de audiencia, la relevancia de otorgar poderes legales adecuados para no exponer al cliente y qué hacer cuando el banco es el primero en cerrar los canales de comunicación.

Para conocer todos los detalles, anécdotas en sala de audiencia y recomendaciones prácticas de los expertos, puedes ver el programa completo aquí:

👉 Ver video en YouTube: Cómo poder defenderte de la UIF

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Qué le vio el SAT a tu solicitud? Las razones detrás del rechazo para recibir donativos deducibles

Lograr que el SAT te autorice como Donataria Autorizada parece, muchas veces, una auténtica misión imposible. Quienes constituyen una asociación civil o fundación buscan captar recursos para causas altruistas, pero cuando llega la notificación al Buzón Tributario, la sorpresa suele ser un rotundo oficio de no procedencia.

¿Qué es exactamente lo que el fisco le está observando a tus trámites y cómo puedes defenderte si la autoridad interpretó mal tus documentos?

Frente a una resolución negativa injustificada, se plantean tres rutas de acción:

  • Recurso de Revocación: Medio de defensa legal interpuesto ante la Administración General Jurídica del SAT para controvertir la resolución, demostrar el agravio y exhibir las pruebas documentales pertinentes 

  • Acompañamiento de la PRODECON: Acudir ante la Procuraduría de la Defensa del Contribuyente para buscar una mediación y resolución más expedita 

  • Reingreso del trámite: Presentar una solicitud corregida desde cero (opción descartada si la autoridad incurre en una mala apreciación de documentos ya subsanados)

Si estás tramitando tu autorización, te acaban de notificar un rechazo o asesoras a organizaciones civiles, este análisis práctico te muestra los oficios reales y el camino legal para salir adelante.

Mira el programa completo aquí: ¿Qué le vio el SAT a tu solicitud? – Enlace al video


Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Te indemnizaron correctamente? El salario clave que define tu liquidación real

A nadie le gusta pagar de más, pero tampoco que le paguen de menos. En el ámbito laboral mexicano, miles de colaboradores firman convenios de terminación laboral en desventaja simplemente por desconocer un tecnicismo legal crucial: el tipo de salario utilizado para el cálculo de su liquidación.

A continuación, desglosamos las bases legales, las diferencias entre finiquito e indemnización y un caso práctico real presentado en el programa Impuestos Bajo la Mira (coproducido por IMEFI TV y CADE Empresarial SC).

Finiquito vs. Liquidación: No confundas el motivo de salida

El primer paso para hacer valer tus derechos es identificar la naturaleza jurídica de la conclusión laboral:

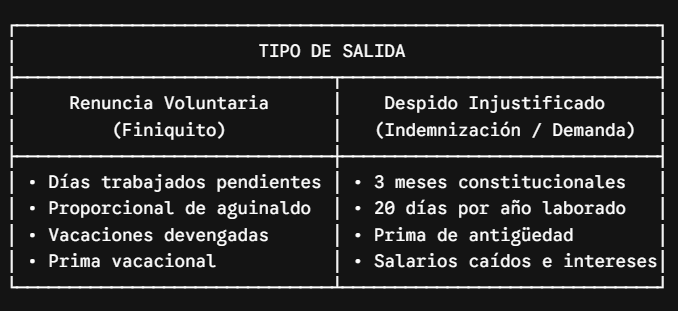
  • Finiquito (Renuncia voluntaria): Se presenta cuando el trabajador decide separarse de su puesto por voluntad propia. En este supuesto, únicamente le corresponden los días laborados no pagados y las partes proporcionales de prestaciones devengadas (aguinaldo, vacaciones y prima vacacional).

  • Liquidación o Indemnización (Despido injustificado): Procede cuando la empresa rescinde el contrato de forma unilateral sin acreditar una causa justificada conforme al artículo 47 de la LFT, o bien cuando el despido carece del aviso formal por escrito.

La trampa habitual: Cuota Diaria vs. Salario Diario Integrado (SDI)

Uno de los errores más recurrentes en departamentos de recursos humanos y despachos es aplicar el salario ordinario al calcular indemnizaciones:

Salario Ordinario / Cuota Diaria (Art. 82 LFT): Es el monto fijo pactado por jornada ordinaria de trabajo.

  1. Salario Diario Integrado (Arts. 84 y 89 LFT): Es la base legal obligatoria para pagar indemnizaciones. Se compone de la cuota diaria más las partes proporcionales de gratificaciones, primas, aguinaldo, bonos de asistencia, comisiones y cualquier prestación entregada al trabajador por su labor.

  2. Salario Base de Cotización (SBC): Regulado por el artículo 27 de la Ley del Seguro Social; su función es únicamente el pago de cuotas obrero-patronales ante el IMSS, por lo que no debe confundirse con el SDI laboral.

¿Qué conceptos integran una indemnización formal por despido?

Para contratos por tiempo indeterminado, la legislación laboral contempla cuatro rubros esenciales:

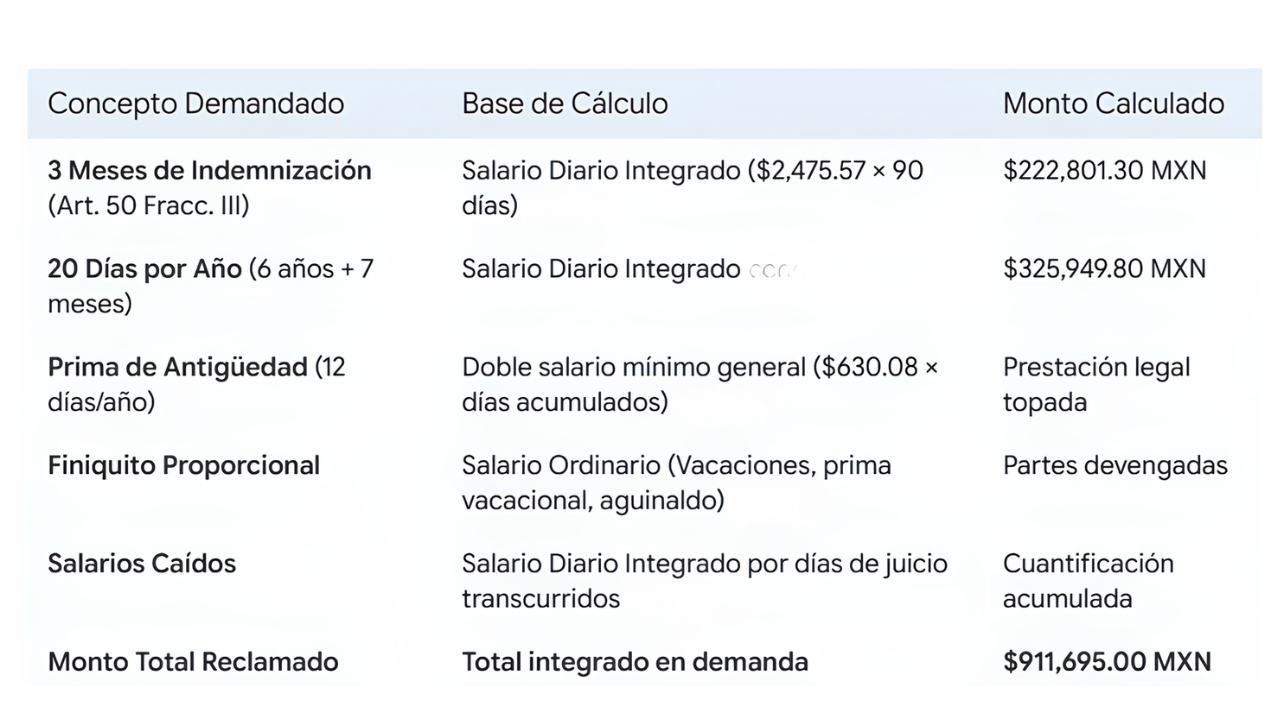
  • Indemnización Constitucional (Art. 50, Fracc. III LFT): 3 meses de salario calculados sobre el Salario Diario Integrado.

  • 20 días por cada año de servicio (Art. 50, Fracc. II LFT): Calculados íntegramente sobre el Salario Diario Integrado.

  • Prima de Antigüedad (Arts. 162, 485 y 486 LFT): 12 días por cada año laborado; a diferencia de las indemnizaciones anteriores, esta prestación cuenta con un tope legal de hasta dos veces el salario mínimo general vigente.

  • Salarios Vencidos / Caídos (Art. 48 LFT): Retribuciones que el trabajador deja de percibir desde la fecha del despido hasta el cumplimiento total del laudo o sentencia, cuantificados sobre el Salario Diario Integrado conforme al criterio jurisprudencial aplicable.

Caso de Estudio: De $0 a una cuantificación de $911,695 MXN

En el programa se analizó una demanda real interpuesta ante el Tribunal Laboral de Asuntos Individuales:

  • Datos base del trabajador:

    • Sueldo quincenal base: $30,237 MXN

    • Prestación adicional: Bono de asistencia del 10% mensual 

    • Antigüedad: 6 años y 7 meses 

  • Determinación del SDI: Integrando el aguinaldo, prima vacacional y bonos periódicos, se obtuvo un Salario Diario Integrado de $2,475.57 MXN 

Desglose de la liquidación demandada:

Si este colaborador se hubiera retirado únicamente con lo ofrecido al momento de la rescisión, habría perdido cerca de un millón de pesos a los que tenía derecho legal.

El principio procesal: “De la boca solo los besos, para todo lo demás papelito habla”

De acuerdo con el artículo 784 de la Ley Federal del Trabajo, la carga de la prueba recae directamente en el patrón. Todo lo argumentado por el trabajador se presumirá como cierto a menos que la empresa demuestre lo contrario con documentación fehaciente.

Si un despido ocurre de palabra o sin entrega del aviso formal que exige el artículo 47, la acción legal por despido injustificado es procedente y habilita el reclamo íntegro de las indemnizaciones.

Posted on

El SAT frena la triangulación de sueldos a través de terceros

Durante años, uno de los desafíos más complejos para las empresas en México ha sido la optimización de los costos laborales. Con cargas de seguridad social e impuestos que pueden elevar el costo de la nómina entre un 35% y un 55% sobre el sueldo bruto base, la tentación de acudir al “canto de las sirenas” y contratar proveedores con esquemas alternativos siempre ha estado latente.

No obstante, la autoridad tributaria ha dado un golpe contundente a estas prácticas. A través de la Primera Modificación a la Resolución Miscelánea Fiscal (RMF) en su Anexo 3, el Servicio de Administración Tributaria (SAT) formalizó el Criterio 43/ISR/PI, cerrando de manera definitiva la puerta a la dispersión de salarios mediante terceros.

A continuación, analizamos en qué consiste este esquema, las severas repercusiones para las empresas compradoras y qué medidas preventivas deben tomar directores generales, financieros y fiscalistas.

El Modus Operandi: ¿Cómo operaban estos esquemas?

El mecanismo habitual detectado por la autoridad consiste en la contratación de una empresa externa (comúnmente Asociaciones Civiles (A.C.), sociedades mercantiles o sindicatos) que emite facturas por supuestos servicios empresariales.

Posteriormente, esta entidad intermediaria se encarga de transferir fondos directos a los empleados, socios o directivos de la compañía receptora utilizando conceptos como:

  • Incentivos y bonos de productividad.

  • Comisiones complementarias por invención.

  • Compensaciones por “cumplimiento de la NOM-035” (riesgos psicosociales).

  • Premios, primas o ayudas especiales.

El objetivo final de estas figuras era simular que las transferencias no correspondían a sueldos ordinarios para omitir la retención del Impuesto Sobre la Renta (ISR) y eludir las cuotas de seguridad social (IMSS, Infonavit e Impuesto Sobre Nóminas).

La postura del SAT:

No importa la denominación que se le dé al concepto ni el intermediario que entregue el dinero. Si la percepción económica deriva de una relación laboral subordinada, fiscalmente es salario conforme a los artículos 93 y 94 de la Ley del ISR.

Los tres efectos fiscales directos para las empresas

Clasificar una operación como Práctica Fiscal Indebida tiene implicaciones inmediatas. Al ser detectadas por la autoridad, se aplican tres castigos principales:

Efecto FiscalConsecuencia para el Contribuyente
No deducibilidad del gastoLa factura pagada al proveedor o A.C. pierde el 100% de su deducibilidad en el ISR anual.
Pérdida del IVA acreditableEl IVA trasladado en los comprobantes no puede acreditarse bajo ninguna circunstancia.
Gravabilidad total de la percepciónEl SAT reclasifica los montos como salario o dividendo, determinando créditos por ISR omitido, recargos y actualización sobre cuotas obrero-patronales.

Del Artículo 69-B al Artículo 49 Bis: Fiscalización en tiempo récord

Históricamente, los procesos de presunción de inexistencia de operaciones (EFOS) a través del Artículo 69-B del Código Fiscal de la Federación (CFF) tomaban meses o incluso años de litigio.

Con el Artículo 49 Bis, la autoridad ha acelerado drásticamente sus tiempos de respuesta:

  1. Publicación exprés de proveedores: En cuestión de semanas, el SAT publica las listas definitivas de entidades que no logran desvirtuar la materialidad de sus operaciones.

  2. Impacto en los clientes (EDOS): Si tu empresa contrató a alguno de estos proveedores listados, la ley otorga un plazo improrrogable (habitualmente 30 días) para autocorregirse y pagar los impuestos omitidos.

  3. Cancelación de Certificados de Sello Digital (CSD): En caso de no regularizar la situación dentro del plazo, el SAT puede suspender temporalmente los sellos digitales conforme al Artículo 17-H Bis, inmovilizando la operación comercial de la empresa.

  4. Responsabilidad penal y patrimonial: Los directivos o administradores que aprueben estos esquemas pueden enfrentar acusaciones por defraudación fiscal bajo la fracción X del artículo 49 Bis.

Checklist de Blindaje: 4 pasos para proteger a tu empresa

Si formas parte del consejo de administración, dirección general o del área de Recursos Humanos, implementa las siguientes acciones de inmediato:

  • [ ] Audita tu catálogo de proveedores de servicios: Identifica si existen pagos a Asociaciones Civiles o empresas de consultoría cuyo destino final sea la dispersión de fondos a personal interno.

  • [ ] Coteja listas oficiales constantemente: Revisa mensualmente que ninguno de tus proveedores aparezca en los listados del Artículo 49 Bis ni del Artículo 69-B.

  • [ ] Verifica la estricta legalidad del Artículo 93 de la LISR: Recuerda que las únicas percepciones exentas son las expresamente señaladas por la ley; ninguna norma técnica interna (como la NOM-035) exenta el pago de impuestos.

  • [ ] Exige materialidad y trazabilidad: Toda prestación de servicios debe contar con contratos, bitácoras, entregables reales y justificación de negocio comprobable.

Preguntas Frecuentes (FAQ)

¿El Criterio 43/ISR aplica solo para sueldos de empleados o también para directivos?

Aplica por igual para trabajadores generales, ejecutivos, directores, socios y accionistas. El criterio señala expresamente que cualquier compensación entregada a través de terceros bajo figuras no contempladas en el Art. 93 será considerada salario, asimilado o dividendo.

¿Se puede dar una compensación económica ligada a la NOM-035?

Sí, la empresa puede otorgar bonos de bienestar a su personal si así lo decide, pero dicho pago debe integrarse a la nómina ordinaria y pagar los impuestos correspondientes. La NOM-035 es una norma de prevención de riesgos psicosociales, no un instrumento fiscal exento de ISR.

¿Qué debo hacer si mi empresa utilizó un proveedor que apareció en la lista del 49 Bis?

Se debe evaluar de inmediato el riesgo con un asesor fiscal para cuantificar el monto del impuesto omitido y proceder a la autocorrección dentro del plazo legal, evitando así la restricción de los sellos digitales (CSD).

Conclusión

El uso de intermediarios y figuras alternas para encubrir remuneraciones laborales ha dejado de ser una zona gris para convertirse en una alerta roja de fiscalización prioritaria. La mejor estrategia fiscal no es aquella que promete “blindajes mágicos”, sino la que cuenta con soporte documental, sustancia económica y apego estricto a las disposiciones fiscales vigentes.

Posted on

De las carreteras federales al SAT: ¿Cómo una multa de tránsito puede suspender tu facturación electrónica?

Una infracción vial no pagada puede paralizar por completo las operaciones de tu negocio. En el episodio “De las carreteras federales al SAT: Multas que pueden dejarte sin facturar” del programa Impuestos bajo la mira (producido por IMEFI TV y CADE Empresarial), el especialista Pepe Padilla expone un caso práctico y real que muestra el vínculo normativo entre las autoridades viales federales y el Servicio de Administración Tributaria (SAT).

1. El detonante: Cuando el SAT bloquea la facturación

El caso inicia cuando un contribuyente (persona física con actividad empresarial) descubre que el SAT le ha restringido de manera temporal su Certificado de Sello Digital (CSD). Al no contar con el CSD activo, el negocio queda imposibilitado para emitir facturas electrónicas (CFDI), frenando sus cobros y comprometiendo su flujo de caja para pagar nómina, proveedores u obligaciones tributarias .

2. El origen del problema: Una infracción olvidada

Tras revisar el estatus del contribuyente, el especialista detecta que este se encontraba al corriente en sus declaraciones e impuestos ordinarios . Sin embargo, el problema venía de un evento pasado:

  • En octubre de 2025, el contribuyente fue multado en una carretera federal por exceso de velocidad.

  • La multa no fue pagada, bajo el supuesto errado de que una infracción vial no tendría repercusiones ni seguimiento por parte del fisco.

3. La conexión legal entre la Guardia Nacional, la SICT y el SAT

¿Por qué el SAT interviene en un adeudo de carreteras federales? La respuesta se encuentra en el marco normativo vigente:

  1. Reglamento de Tránsito en Carreteras y Puentes de Jurisdicción Federal:

    • Artículos 221 y 222: Otorgan un plazo de 30 días hábiles para liquidar la multa 

    • Artículo 225: Establece que, si la infracción no se paga en el plazo legal, la boleta es turnada a la autoridad fiscal correspondiente (SAT) para su cobro .

  2. Código Fiscal de la Federación (CFF):

    • Artículo 17-H Bis: Otorga facultades al SAT para restringir el CSD si intenta ejecutar el Procedimiento Administrativo de Ejecución (embargo) y el contribuyente no es localizado en su domicilio fiscal.

    • Artículo 23: Le permite al SAT compensar saldos a favor (por ejemplo, de ISR) contra créditos fiscales pendientes por multas de tránsito.

4. La ruta para resolver la restricción del CSD

Para recuperar la capacidad de facturar, el proceso legal requiere seguir los siguientes pasos:

  1. Obtención de la línea de captura y pago: Se consulta en el portal del SAT el crédito fiscal turnado, actualizado con sus recargos correspondientes, y se realiza el pago 

  2. Solicitud de aclaración (Art. 17-H Bis CFF): Se ingresa un escrito libre en el portal del SAT anexando las pruebas de pago y la identificación oficial. Por norma, el SAT debería restablecer el sello digital al día siguiente

  3. Intervención de PRODECON (en caso de retraso): Cuando el SAT excede los plazos normativos sin liberar el CSD, se debe presentar una queja ante la Procuraduría de la Defensa del Contribuyente (PRODECON) . Con base en el artículo 102 (apartado B) constitucional, la PRODECON emite requerimientos a la autoridad fiscal para agilizar el desbloqueo 

El desconocimiento de la ley no exime de su cumplimiento (Art. 21 del Código Civil Federal) . Cualquier multa emitida por autoridades de jurisdicción federal que no sea pagada a tiempo se convertirá en un crédito fiscal gestionado por el SAT.

Recomendación: Ante cualquier infracción vial federal, lo más conveniente es liquidarla en los plazos establecidos para evitar recargos, ejecuciones domiciliarias, compensaciones de saldos a favor o la paralización operativa de tu negocio por restricción de facturación.

Puedes consultar el programa completo en YouTube.

📌 Mantente actualizado y revisa los cambios para evitar multas en el Canal de WhatsApp de IMEFI TV 👇

https://whatsapp.com/channel/0029Vb7csyM4IBhCyKvjn208