Posted on

¿Puede la Secretaría de Finanzas sustituir autoridad en una revisión de gabinete?

En los últimos años, la fiscalización en México se ha descentralizado a través de los Convenios de Colaboración Administrativa entre la Federación y las entidades federativas. Gracias a este esquema, las Secretarías de Finanzas estatales cuentan con facultades delegadas para auditar el cumplimiento de impuestos federales (como ISR e IVA).

Sin embargo, en el ejercicio práctico de estas revisiones surgen vicios de legalidad y vacíos normativos que los contribuyentes, contadores y asesores jurídicos deben conocer para ejercer una defensa técnica oportuna.
En la reciente emisión del programa Fiscalistas SOS transmitido por IMEFI TV, los especialistas Dra. Verónica Mayeli y el Dr. Freddy Estrada analizaron a fondo una pregunta crucial: ¿Es legal que una Secretaría de Finanzas aplique la sustitución de autoridad durante una revisión de gabinete?

A continuación, desglosamos los puntos normativos y estratégicos más relevantes discutidos en la emisión.

Visita domiciliaria vs. Revisión de gabinete: La distinción clave en la ley

Para comprender el problema, es fundamental distinguir la naturaleza jurídica de ambos procedimientos regulados por el Código Fiscal de la Federación (CFF):

  • Visita domiciliaria (Art. 44 y 46 del CFF): El personal fiscalizador acude de manera física a las instalaciones del contribuyente.

  • Revisión de gabinete (Art. 48 del CFF): La autoridad notifica y solicita al contribuyente informes, datos o contabilidad para que sean exhibidos directamente en las oficinas de la dependencia fiscalizadora.

¿Qué señala el Código Fiscal sobre la sustitución de autoridad?

El Artículo 44, fracción IV del CFF prevé expresamente la figura de auxilio o sustitución de autoridad:

“Las autoridades fiscales podrán solicitar el auxilio de otras autoridades fiscales que sean competentes para que continúen una visita iniciada por aquellas, notificando al visitado la sustitución de autoridad y de visitadores…”

El detalle técnico: Dicha disposición aplica de forma estricta y literal a visitas domiciliarias. Si un contribuyente cambia de domicilio fiscal durante una revisión de gabinete, el Artículo 48 del CFF no contempla una regla espejo que faculte a las Secretarías de Finanzas a transferir o sustituir la autoridad fiscalizadora a otra entidad.

Inconsistencias en convenios de colaboración y reglamentos internos

Durante la plática, los panelistas señalaron que la competencia de las Secretarías de Finanzas para fiscalizar impuestos federales deriva de convenios y reglamentos que hoy presentan inconsistencias formales:

  1. Vigencia frente a nuevos reglamentos: Muchos convenios marco entre estados y la Federación fueron firmados en 2015 y actualizados hacia 2020. Con la emisión del nuevo Reglamento Interior de la SHCP (2023) y sus artículos transitorios que derogan disposiciones previas, se abre un debate legal sobre si las autoridades estatales cuentan con una fundamentación territorial, por materia y grado debidamente ratificada.

  2. Falta de fundamentación en la Ley de Ingresos: Cada ejercicio fiscal faculta y ratifica aspectos de coordinación hacendaria; no obstante, con frecuencia los requerimientos omiten citar con exhaustividad estas bases, contraviniendo la debida fundamentación y motivación exigida por el Artículo 16 constitucional.

  3. Límite de solicitudes de información: A diferencia de las actas parciales en visitas domiciliarias, el artículo 48 alude en singular a la solicitud de información; emitir requerimientos múltiples y reiterados sin soporte legal vulnera los plazos fatales previstos en el Artículo 46-A del CFF (12 meses).

El talón de Aquiles estatal: La ausencia del Buzón Tributario

Otro de los vicios procedimentales analizados es el requisito de comunicar hechos u omisiones mediante Buzón Tributario.

El Código Fiscal contempla la vía electrónica como formalidad indispensable en ciertos tramos del procedimiento. No obstante, en la gran mayoría de las entidades federativas, las Secretarías de Finanzas no cuentan con buzones tributarios propios ni habilitados por el SAT, recurriendo a notificaciones o requerimientos en papel fuera del marco estricto que exige el procedimiento digital.
La defensa fiscal no se trata de evadir obligaciones, sino de exigir que el Estado cumpla estrictamente con el principio de legalidad: las autoridades solo pueden hacer lo que la ley les permite expresamente.

Si tu empresa o clientes enfrentan una revisión de gabinete a nivel estatal:

  • Verifica meticulosamente la competencia de quien firma el requerimiento.

  • Revisa los plazos de inicio y conclusión para evitar caducidades o extralimitaciones.

  • Evalúa la fundamentación legal ante cualquier intento de sustitución de autoridad por cambio de domicilio.

¿Quieres profundizar en este análisis?

📺 Mira el programa completo de Fiscalistas SOS en nuestro canal de YouTube:
Ver emisión: ¿Existe sustitución de autoridad en revisiones del gabinete a cargo de las Secretarias de Finanzas?

Posted on

¿Peligra tu pensión? Los nuevos límites a la Modalidad 40 del IMSS y cómo defender tu retiro

Durante años, la Modalidad 40 (Continuación Voluntaria en el Régimen Obligatorio) ha sido el vehículo financiero por excelencia para miles de trabajadores bajo el régimen de la Ley 73 del Seguro Social. Permitía a quienes dejaban de cotizar con un patrón inscribirse por cuenta propia y elevar su Salario Base de Cotización (SBC) hasta el tope legal de 25 UMAs en sus últimos 5 años de vida laboral, asegurando pensiones dignas de hasta $80,000 o $90,000 pesos mensuales.

Sin embargo, las reglas del juego acaban de sufrir un golpe administrativo directo. El Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS) emitió un acuerdo publicado en el Diario Oficial de la Federación (DOF) que busca limitar drásticamente el salario con el que puedes reincorporarte.

¿Qué dice realmente esta disposición? ¿Está extinta la Modalidad 40? Y lo más importante: ¿qué alternativas legales existen para proteger tu proyecto de retiro?

El origen de la controversia: El acuerdo del Consejo Técnico

Bajo el argumento de proteger la viabilidad financiera del instituto y combatir irregularidades internas detectadas en delegaciones, el Consejo Técnico del IMSS ordenó un estudio actuarial y fijó nuevos lineamientos inmediatos para las solicitudes y reincorporaciones a la Modalidad 40.

Para quienes buscan reincorporarse a la continuación voluntaria, el acuerdo plantea opciones restrictivas:

  1. Cotizar únicamente con el último Salario Base de Cotización registrado antes de la baja.

  2. Registrarse con el último salario más un incremento máximo de 1 sola UMA (aproximadamente $117 pesos diarios adicionales).

El impacto práctico:

Si un trabajador causó baja con un salario diario de $500 pesos, la nueva directriz administrativa le impediría saltar directamente al tope de las 25 UMAs (más de $2,900 pesos diarios). Únicamente se le permitiría cotizar sobre un aproximado de $617 pesos al día, pulverizando la expectativa de una pensión alta calculada con el promedio de las últimas 250 semanas cotizadas.

La frontera legal: ¿Puede un acuerdo administrativo anular la Ley del Seguro Social?

Pese a la alarma en redes sociales, el artículo 218 de la Ley del Seguro Social no ha sido derogado ni reformado.

El principio de jerarquía de leyes en México establece con claridad:

  • Facultades legislativas exclusivas: Conforme al artículo 71 de la Constitución, únicamente el Congreso de la Unión (Cámara de Diputados y Cámara de Senadores) tiene la potestad de modificar, derogar o reformar la Ley del Seguro Social.

  • Límites del Consejo Técnico: De acuerdo con el artículo 251 de la Ley del Seguro Social, el Consejo Técnico cuenta con facultades de administración, pero en ningún momento tiene atribuciones para modificar los derechos sustantivos ya previstos en la ley ni en sus reglamentos aplicables (como los artículos 64 y 65 del RACERF).

Un acuerdo administrativo no puede estar por encima de una ley federal. Por lo tanto, imponer un candado salarial que la ley no contempla constituye un acto susceptible de impugnación.

¿Qué opciones tienen los futuros pensionados?

Frente a este nuevo panorama, cruzarse de brazos no es la única alternativa. Dependiendo de tu situación jurídica y laboral, existen dos rutas principales:

  1. La vía del Juicio de Amparo:

    Al tratarse de una disposición emitida por una autoridad administrativa que violenta derechos adquiridos y excede sus facultades reglamentarias, los afectados pueden recurrir al juicio de amparo indirecto para exigir el respeto a las condiciones originales que marca el artículo 218 de la ley.

Análisis de la Modalidad 10 (Personas Trabajadoras Independientes):

Para profesionistas o profesionistas independientes que cotizan conforme al artículo 13, fracción I, de la ley, existe la opción de aportar como independientes. Si bien el costo financiero de las cuotas patronales completas es mayor y el IMSS ha marcado incompatibilidades de contratación simultánea entre esquemas, representa un camino que debe ser evaluado caso por caso por especialistas en seguridad social.

Profundiza en el análisis completo

Para entender los artículos exactos, los plazos del estudio financiero del IMSS y los argumentos jurídicos de defensa expuestos a detalle por el especialista Pepe Padilla, te invitamos a ver la emisión completa de “Impuestos bajo la mira”, coproducida por IMEFI TV y CADE Empresarial:

Mantente un paso adelante en materia fiscal y pensionaria

Las reformas y acuerdos administrativos avanzan rápido. No te quedes con dudas ni permitas que una mala interpretación afecte tu patrimonio futuro.

👉 Únete a nuestra comunidad oficial en WhatsApp: Recibe alertas inmediatas de nuevas publicaciones en el DOF, resúmenes ejecutivos, análisis legales y las transmisiones en vivo de IMEFI TV directo en tu celular. 
Posted on

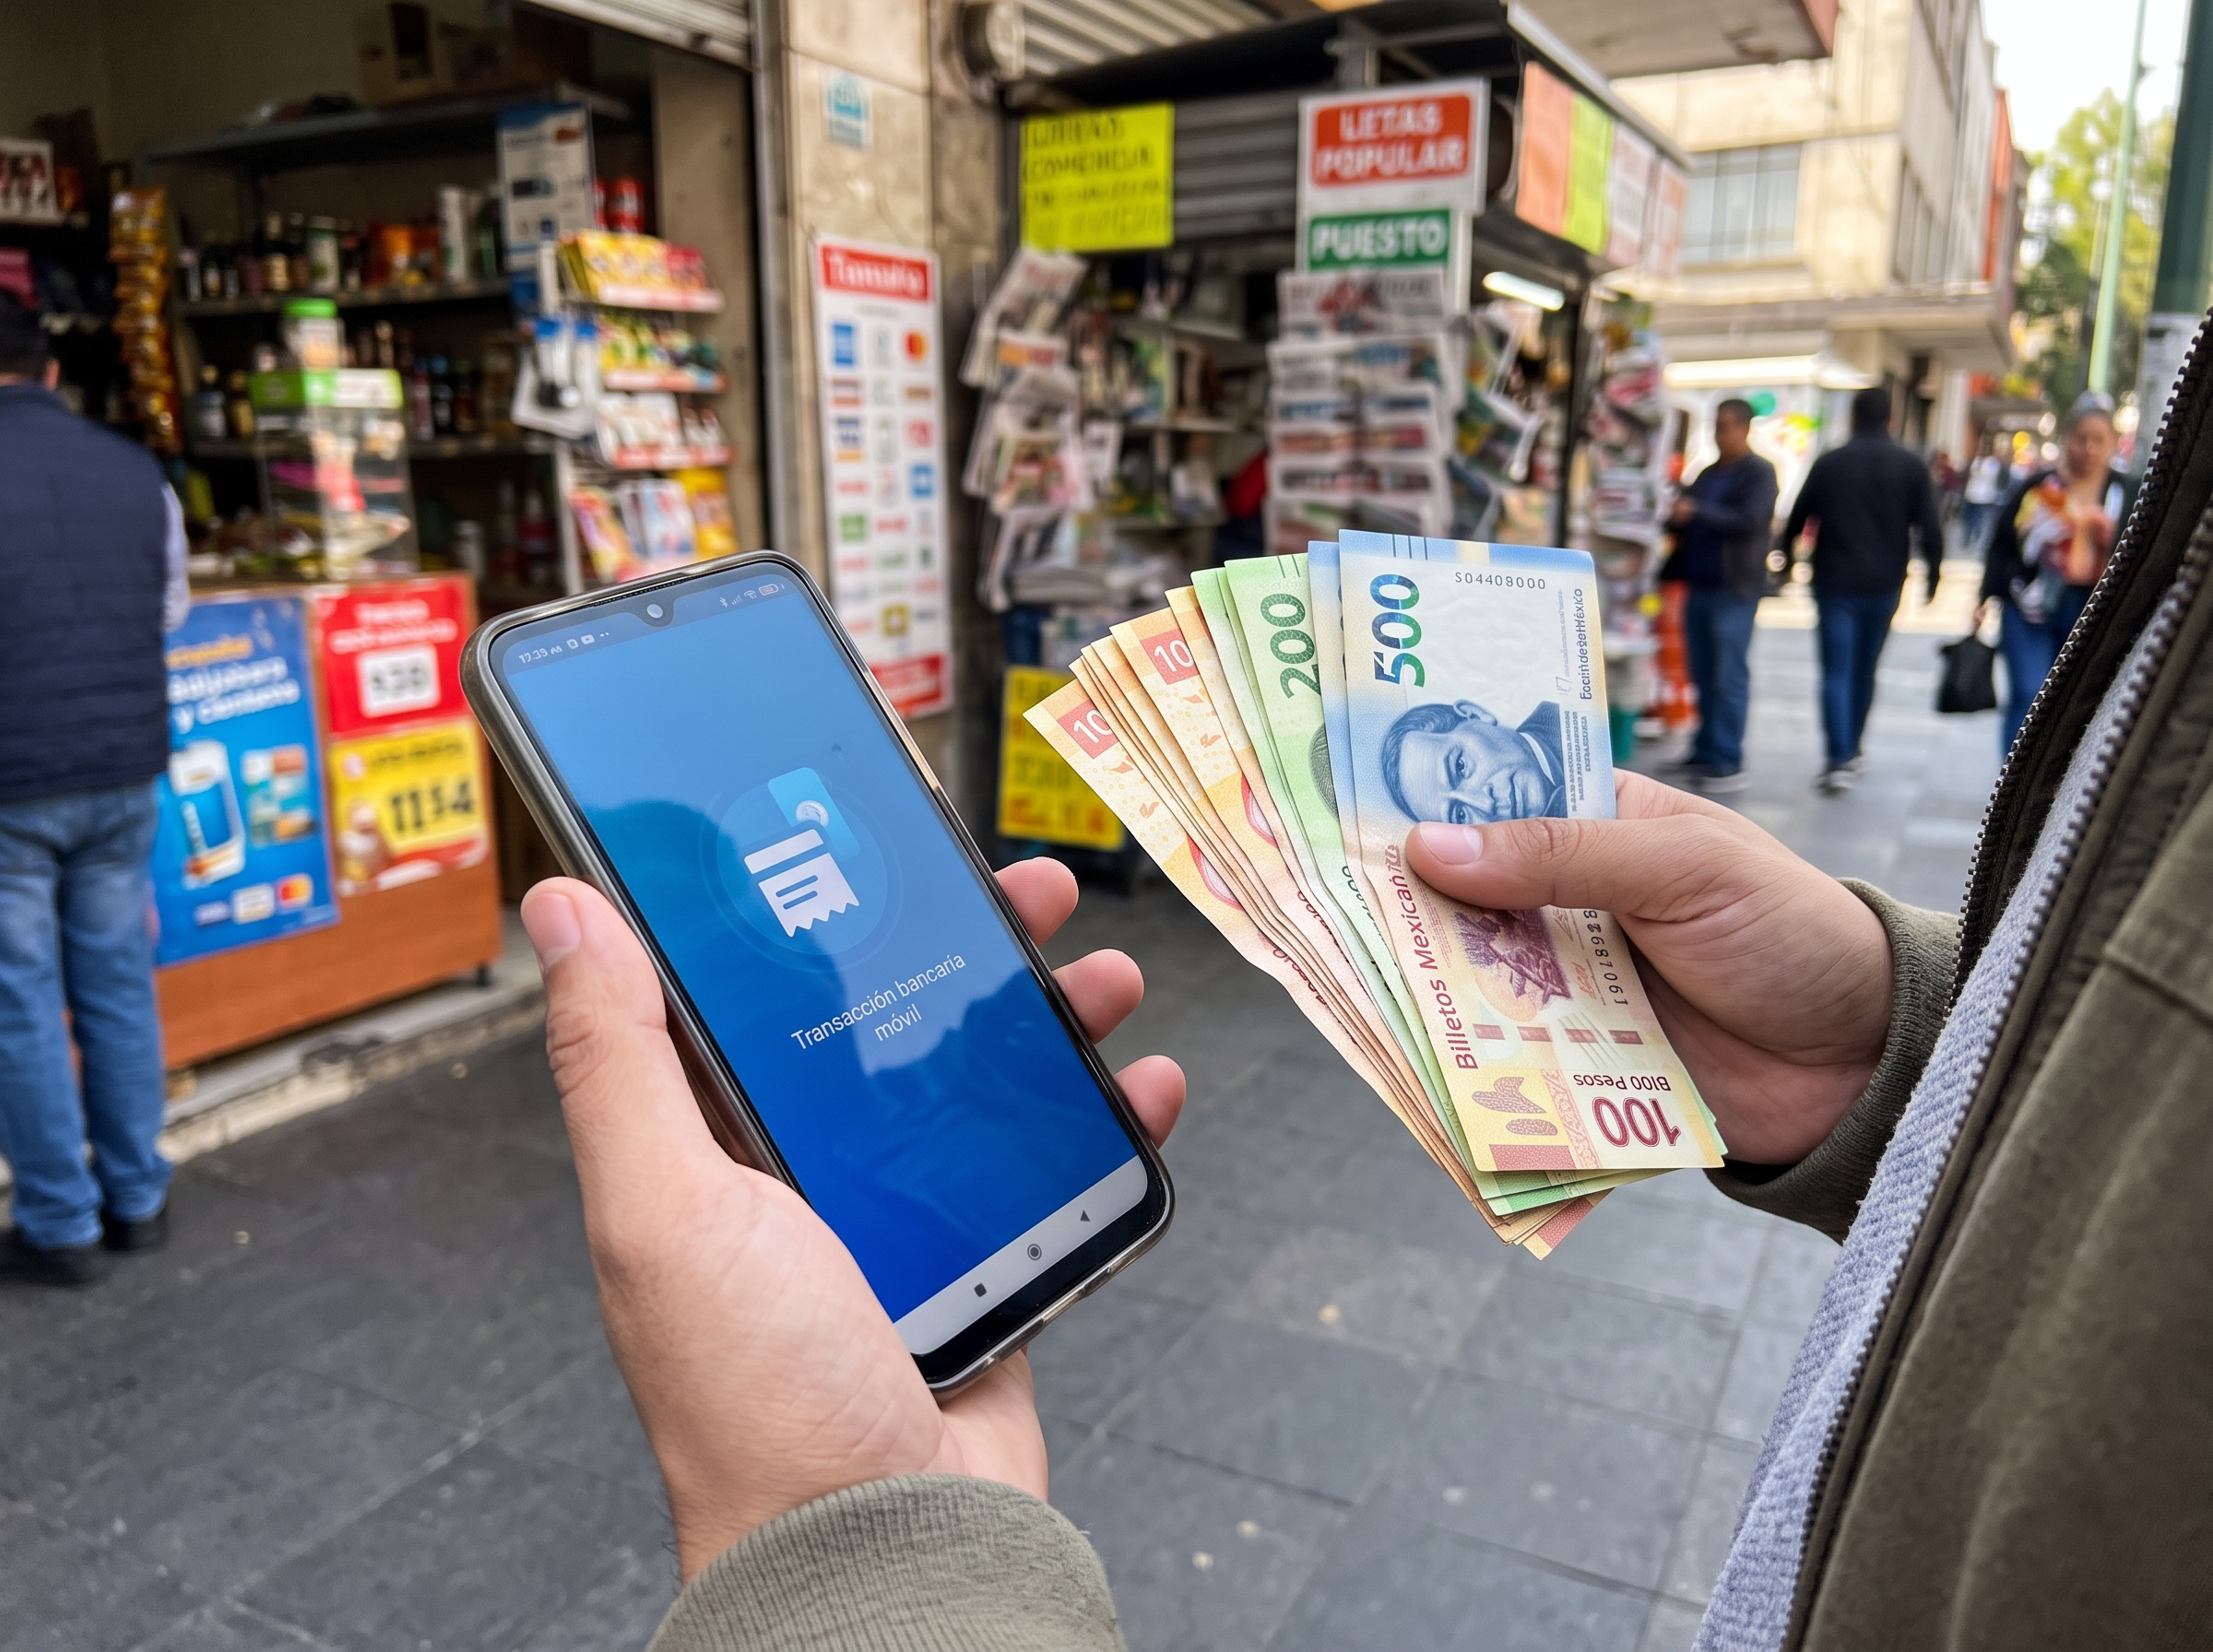
¿México sin efectivo? Análisis y riesgos de la iniciativa de Ley de Economía Digital

El debate sobre la digitalización financiera ha dado un giro inesperado en la agenda pública de México. Bajo la premisa de impulsar una economía formal más conectada y eficiente, el Ejecutivo Federal presentó una propuesta denominada Ley de Economía Digital para Pagos Digitales y Electrónicos.

Aunque en los discursos oficiales se habla de modernización y agilidad operativa, en los foros jurídicos y contables la iniciativa ha encendido alertas rojas. En la reciente emisión del programa Fiscalistas SOS transmitido por IMEFI TV, los especialistas Larisa Ortiz y el Dr. Freddy Estrada desglosaron por qué esta reforma va mucho más allá de pagar con tarjeta o celular.

El controversial Artículo 13: ¿Poder discrecional para prohibir el efectivo?

Uno de los puntos medulares expuestos en el análisis es el contenido del Artículo 13 de la iniciativa. En declaraciones públicas se mencionó que la eliminación del efectivo se limitaría a sectores como autopistas de peaje o estaciones de gasolina. Sin embargo, la redacción legislativa otorga facultades directas a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar qué sectores o actividades estratégicas deberán aceptar pagos digitales de manera exclusiva y obligatoria.

“No se trata únicamente de una opción de modernización, sino de una imposición administrativa que abre la puerta a restringir el uso de dinero circulante en los sectores que la autoridad determine.” — Dr. Freddy Estrada.

Choque con el marco constitucional y la Ley Monetaria

La propuesta genera tensiones jurídicas directas con la legislación mexicana vigente:

  • Artículo 13 Constitucional: Prohíbe la existencia de leyes privativas que discriminen o limiten derechos particulares.

  • Artículo 123 (Fracción X): Consagra expresamente la protección del salario y el derecho del trabajador a recibir su retribución en moneda de curso legal.

  • Ley Monetaria de los Estados Unidos Mexicanos: En sus artículos 1° y 2° respalda el valor liberatorio del peso mexicano mediante billetes y monedas emitidos por el Banco de México. Limitar de tajo el efectivo chocaría frontalmente con el régimen monetario nacional.

Realidad tecnológica: La brecha digital en México

Más allá de los argumentos jurídicos, existe una barrera operativa insoslayable: la infraestructura del país.

Como subrayó la especialista Larisa Ortiz, cerca del 30% de la población (alrededor de 40 millones de personas) carece de acceso regular a internet. Imponer cobros electrónicos obligatorios a transportistas, comercios locales, zonas rurales o tramos carreteros donde las terminales bancarias no cuentan con conectividad estable,  deja en la indefensión operativa a millones de ciudadanos y micronegocios.

Trazabilidad absoluta vs. Privacidad financiera

El trasfondo no es solo bancarizar, sino maximizar la capacidad de supervisión del Servicio de Administración Tributaria (SAT). Con la inclusión de mecanismos como la validación mediante CURP digital para la apertura y contratación de servicios financieros (Artículos 5 y 6), se incrementa la concentración de datos personales y bancarios en plataformas centralizadas.

La pregunta clave que plantea la mesa de análisis no es si México debe avanzar hacia medios de pago más modernos, sino si el Estado cuenta con las garantías jurídicas y de ciberseguridad necesarias para proteger la privacidad y el patrimonio del ciudadano antes de forzar una digitalización total.

Conclusiones para asesores, empresas y contribuyentes

La digitalización no puede traducirse en una herramienta de exclusión ni de control desproporcionado. De concretarse los plazos legislativos hacia finales de año, los fiscalistas prevén que esta reforma abrirá la puerta a medios de defensa constitucional (amparos) por parte de contribuyentes y sectores productivos afectados.

Para conocer el debate íntegro, casos prácticos y argumentos normativos adicionales, puedes ver el episodio completo en nuestro canal:

📲 Únete a nuestra comunidad exclusiva en WhatsApp

¿Quieres enterarte antes que nadie de las actualizaciones fiscales, reformas legales y próximos cursos de capacitación?

💬 [Haz clic aquí para unirte a nuestro canal de WhatsApp] y recibe análisis prácticos, resúmenes ejecutivos y alertas clave directamente en tu celular. ¡Mantén tus impuestos y tus finanzas siempre bajo control!

Posted on

RESICO 2027: El cambio oculto en la ley que puede salvarte (o costarte una fortuna)

Si eres emprendedor, profesionista independiente o diriges una micro o pequeña empresa en México, sabes que el Régimen Simplificado de Confianza (RESICO) ha sido una de las herramientas fiscales más atractivas de los últimos años.

Sin embargo, el panorama tributario está por transformarse. En una reciente emisión del programa Impuestos Bajo la Mira (coproducción de IMEFI TV y CADE Empresarial), el especialista Pepe Padilla desglosó a fondo las propuestas clave de reforma fiscal que modificarán sustancialmente las reglas para personas físicas y morales.

¿Qué implicaciones reales tienen estos cambios y cómo puedes prepararte para optimizar tus finanzas sin caer en contingencias con el fisco? A continuación, te compartimos los puntos clave.

Personas Físicas: Nuevos topes y mayor certidumbre jurídica

Actualmente, el RESICO permite a quienes tributan por actividades empresariales, servicios profesionales o arrendamiento pagar tasas reducidas de ISR (que van del 1% hasta el 2.5% sobre ingresos cobrados), con un límite de ingresos anuales de 3.5 millones de pesos.

Entre las principales propuestas expuestas en el análisis destacan:

  • Ampliación del tope de ingresos: Se proyecta incrementar el umbral de 3.5 a 5 millones de pesos anuales.

  • Sector primario (AGAPES): La exención de ingresos efectivamente cobrados aumentaría de 900,000 pesos a 1 millón de pesos.

  • Definición clara al rebasar el límite: Uno de los mayores dolores de cabeza para los contribuyentes ha sido la falta de claridad en ley cuando se rebasa el tope en medio del ejercicio fiscal. Con la propuesta, los pagos de los meses previos antes del rebase mantendrán el carácter de definitivos, y la transición al régimen general o de arrendamiento se regulará de forma expresa en la ley, dando verdadera certidumbre jurídica.

Personas Morales: De la imposición a la conveniencia estratégica

Para las personas morales, el cambio planteado marca un giro de 180 grados:

  • De régimen obligatorio a régimen optativo: Hoy en día, las personas morales con ingresos menores a 35 millones de pesos deben tributar en RESICO por mandato. La reforma propone elevar el umbral a 50 millones de pesos y, lo más importante, convertirlo en una opción voluntaria.

  • Deducción de inversiones aceleradas: Se plantean incentivos agresivos para la adquisición de activos, tales como:

    • Equipo de cómputo e informática: deducción del 50% al 100% de inmediato.

    • Mobiliario y equipo de oficina: del 25% al 50%.

    • Equipo para restaurantes: del 33% al 66% .

    • Automóviles: deducción acelerada de hasta el 50% 

Tributar con base en flujo de efectivo y deducir compras de mercancías pagadas en lugar del tradicional costo de lo vendido abre una puerta enorme para la planeación financiera estratégica.

La clave: Planeación con razón de negocios y materialidad

Como enfatizó Pepe Padilla durante la sesión, optimizar la carga impositiva no significa evadir. La autoridad fiscal mantiene controles estrictos sobre esquemas simulados, por lo que cualquier estrategia debe contar con estricta materialidad y una auténtica razón de negocios . Conocer la ley a fondo es la mejor armadura para no pagar de más ni poner en riesgo tu patrimonio.

📺 Mira el episodio completo

Para conocer a detalle todos los ejemplos prácticos, el análisis artículo por artículo y la antesala de lo que viene para el IVA en RESICO, no te pierdas la transmisión completa:

👉 Ver programa completo en YouTube: RESICO: Las reglas del juego que cambiarán


📲 Únete a nuestra comunidad exclusiva en WhatsApp

¿Quieres enterarte antes que nadie de las actualizaciones fiscales, reformas legales y próximos cursos de capacitación?

💬 [Haz clic aquí para unirte a nuestro canal de WhatsApp] y recibe análisis prácticos, resúmenes ejecutivos y alertas clave directamente en tu celular. ¡Mantén tus impuestos y tus finanzas siempre bajo control!

Posted on

¿Bloqueo de cuentas por la UIF? Errores fatales de notificación y claves para tu defensa legal

Estar incluido en la Lista de Personas Bloqueadas de la Unidad de Inteligencia Financiera (UIF) representa un golpe fulminante para el patrimonio, la operatividad y la reputación de cualquier persona física o moral. Ante una situación tan delicada, el procedimiento administrativo previsto en el artículo 116 Bis 2 de la Ley de Instituciones de Crédito (LIC) se convierte en la principal vía de garantía de audiencia.

Sin embargo, en la práctica, muchos contribuyentes y abogados cometen omisiones procesales graves que facilitan el actuar arbitrario de la autoridad fiscalizadora. A continuación, desglosamos los errores más comunes y las estrategias procesales clave para armar una defensa contundente.

El grave error de autorizar notificaciones por correo electrónico

Uno de los descuidos más comunes en el escrito inicial de comparecencia ocurre al señalar los datos de contacto. Si en dicho escrito expresas: “autorizo para recibir notificaciones el correo electrónico…”, le estás facilitando a la autoridad notificarte resoluciones y requerimientos en cualquier momento y bajo sus propios términos.

  • El consejo legal: En el escrito inicial únicamente debes señalar correos para efectos de contacto o para oír y recibir documentos de tus abogados designados, sin autorizar expresamente a la autoridad para practicar notificaciones formales por ese medio.

  • Lo que dice la ley: El propio artículo 116 Bis 2 establece que la resolución administrativa que decida si procede o no la permanencia en la lista debe ser notificada por oficio dentro de los plazos legales.

¿Cuándo está verdaderamente “integrado” el expediente?

La ley marca que, una vez formulados los alegatos y aportadas las pruebas, la autoridad cuenta con un plazo determinado para emitir su resolución a partir de que el expediente esté debidamente integrado.

Una estrategia procesal indispensable consiste en solicitar a la UIF que realice diligencias de cotejo, confirmación o verificación de los documentos aportados ante las entidades correspondientes (instituciones de crédito, SAT, Registros Públicos, etc.).  Mientras no obren en autos las respuestas de dichas autoridades ratificando la información, el expediente administrativo no puede considerarse cerrado ni debidamente integrado, lo que abre la puerta a demostrar dilaciones e ilegalidades en los plazos fijados por la ley.

La falta de motivación y el pretexto de la “Seguridad Nacional”

Es frecuente que en la resolución final la UIF se limite a señalar que las pruebas aportadas (declaraciones fiscales, estados de cuenta, facturas y contratos con fecha cierta) “fueron valoradas pero resultan insuficientes”, o a escudarse de forma genérica en razones de “seguridad nacional” sin detallar la causa.

La autoridad administrativa tiene la estricta obligación constitucional de motivar:

  • Qué hechos y pruebas tuvo por acreditados y cuáles por desvirtuados.

  • Cuáles son los razonamientos jurídicos específicos por los cuales la trazabilidad y materialidad aportadas no son idóneas.

La simple negativa genérica carece de debida fundamentación y motivación, convirtiéndose en el eje angular para combatir la resolución en sede contenciosa.

La ruta de litigio: Juicio de Amparo Indirecto y Juicio de Nulidad

Tener una resolución desfavorable de la UIF no significa que el patrimonio esté perdido. La defensa debe desplegarse en dos planos estratégicos:

  1. Juicio de Amparo Indirecto: A partir de que se tiene conocimiento formal del bloqueo a través de la institución bancaria, corre el plazo para impugnar la competencia de origen, las órdenes emitidas y la legalidad del acto de molestia.

  2. Juicio Contencioso Administrativo (Juicio de Nulidad): Se interpone ante el Tribunal Federal de Justicia Administrativa en contra de la resolución administrativa de la UIF, haciendo valer las irregularidades en la notificación, la falta de valoración probatoria y las violaciones al debido proceso.

Conoce a fondo la estrategia procesal

Para analizar todos los pormenores, tips de comparecencia ante la UIF y el análisis legal completo presentado por los especialistas de Fiscalistas SOS, mira el programa completo aquí:

👉 Ver programa: Resolución administrativa de la UIF en YouTube

📲 ¿Quieres mantenerte al día con las mejores estrategias fiscales y legales?

No dejes que una notificación o bloqueo tome por sorpresa a tu empresa o despacho. Únete a nuestra comunidad exclusiva en WhatsApp, donde compartimos alertas jurídicas, criterios de defensa recientes, análisis de facultades de comprobación y material exclusivo antes que en ningún otro lugar.

🔗 [Haz clic aquí para unirte a nuestro canal de WhatsApp] 

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

Decreto de estímulos fiscales a pagos electrónicos: Claves para aprovechar las nuevas facilidades publicadas en el DOF

El uso de efectivo sigue perdiendo terreno frente a la digitalización financiera, y la política tributaria del país acaba de dar un paso formal para acelerar esta transición. Con fecha de hoy, 30 de septiembre de 2026, se publicó en el Diario Oficial de la Federación (DOF) el Decreto por el que se otorgan estímulos fiscales para incentivar el uso de medios de pago electrónicos.

Esta disposición busca dinamizar las transacciones digitales, formalizar operaciones comerciales y otorgar ventajas tangibles tanto a contribuyentes personas físicas como a micro, pequeñas y medianas empresas (MiPyMEs). A continuación, desglosamos los puntos críticos de esta publicación y cómo impacta en tu operación diaria.

El objetivo central del Decreto

La medida publicada por la Secretaría de Hacienda busca atacar dos frentes: reducir los costos transaccionales del comercio formal y premiar a los usuarios y comercios que sustituyan el efectivo por transferencias, cobros con tarjeta, billeteras digitales y terminales punto de venta (TPV).

Lejos de tratarse de una carga administrativa adicional, el esquema implementa incentivos directos (como acreditamientos y deducciones preferenciales) para quienes operen mediante sistemas bancarizados y plataformas avaladas por las autoridades financieras.

Puntos clave y beneficios principales

  • Acreditamiento directo a comisiones bancarias: Reducción porcentual o posibilidad de acreditar parte de las comisiones generadas por terminales de cobro contra impuestos federales específicos.

  • Incentivos para comercios minoristas: Facilidades de tributación para pequeños comercios que adopten pagos sin contacto (contactless) y sistemas de cobro interoperables.

  • Beneficios para consumidores: Mantenimiento y fortalecimiento de sorteos fiscales anuales y deducciones simplificadas asociadas al uso de medios de pago rastreables.

  • Agilización de la conciliación fiscal: Vinculación directa entre el comprobante de pago digital (CFDI) y el procesador de pago para evitar inconsistencias con la autoridad fiscal.

¿Qué debes hacer a partir de ahora?

Para capitalizar los beneficios de este decreto publicado el 30 de septiembre de 2026, toma en cuenta los siguientes pasos:

  1. Revisa tus terminales y procesadores: Asegúrate de que tus proveedores de tecnología de pago (pasarelas, adquirentes o TPV) cuenten con registro vigente y emitan los reportes fiscales requeridos.

  2. Separa tus cuentas operativas: Si operas como persona física con actividad empresarial o régimen simplificado, la distinción clara entre cuentas personales y del negocio es indispensable para reclamar los estímulos.

  3. Consulta las reglas de carácter general: El SAT publicará en los próximos días las reglas específicas de operación en la Resolución Miscelánea Fiscal; mantén tu contabilidad al día para aplicar las reducciones desde el primer corte aplicable.

La digitalización de los cobros y pagos ya no es solo una ventaja competitiva de cara al cliente: con la entrada en vigor de este decreto, se consolida como una estrategia de optimización fiscal para cualquier negocio.


Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿El fin de las deducciones y pérdidas fiscales? Análisis del nuevo Capítulo X propuesto en ISR para 2027

La discusión sobre el Paquete Económico y las reformas fiscales para 2027 ha puesto en la mira un cambio estructural que impactará de lleno la tesorería de las medianas y grandes empresas: la creación de un mecanismo de control de deducciones y pérdidas fiscales en la Ley del Impuesto sobre la Renta (LISR). 

En una nueva emisión de Impuestos bajo la mira (coproducción de IMEFI TV y CADE Empresarial S.C.), el especialista Pepe Padilla desmenuzó la iniciativa que pretende incorporar el Capítulo X al Título II de la LISR (artículos 78-A al 78-F). 

A continuación, revisamos qué busca el legislador, qué dice el texto normativo y por qué una falla de redacción técnica podría provocar el efecto contrario al deseado. 

El diagnóstico de la autoridad: ¿Por qué limitar las deducciones?

En la exposición de motivos de la iniciativa se exponen datos recaudatorios que justifican la necesidad de un mayor control:

Operaciones simuladas: Según la autoridad, los contribuyentes con mayor margen de utilidad registran operaciones con factureras en un 3.5% de sus deducciones, mientras que en aquellos que reportan pérdidas fiscales la cifra asciende al 10%. 

  • Desproporción contributiva: El 70% de 206,000 empresas analizadas tributaron en proporción menor respecto a sus ingresos que un contribuyente persona física bajo el régimen RESICO. 

  • Baja tasa efectiva: Apenas 1 de cada 10 empresas que declaran ingresos positivos aporta un impuesto superior al 2% de sus ingresos brutos. 

Ante este panorama, la Secretaría de Hacienda propuso limitar el acreditamiento de gastos y amortización de pérdidas a través de topes matemáticos específicos. 

Los pilares del nuevo Capítulo X (Arts. 78-A al 78-F)

La reforma incorpora seis artículos que regulan los mecanismos de control: 

¿Quiénes son los sujetos obligados? (Art. 78-A)

Aplica a Personas Morales del Título II residentes en México que cumplan con dos condiciones simultáneas:

Obtener ingresos acumulables superiores a $50 millones de pesos.

  1. Determinar una utilidad fiscal en el ejercicio conforme al artículo 9 de la LISR. 

El error de redacción detectado por Pepe Padilla:

Al redactarse con la conjunción copulativa “y”, ambas condiciones deben coexistir obligatoriamente. Si una empresa con ingresos mayores a $50 millones genera una pérdida fiscal, el artículo 78-A deja de aplicar de origen. Paradójicamente, en lugar de inhibir las pérdidas, la redacción podría incentivar a buscar deducciones adicionales para entrar en pérdida y esquivar el candado. 

Control a las Deducciones Autorizadas (Art. 78-B)

Establece fórmulas de comparación sobre los ingresos acumulables multiplicados por el factor 0.9667: 

  • Si las deducciones son menores o iguales al resultado de Ingresos × 0.9667, la deducción permitida en el año se topará al 99%. 

  • El 1% remanente no se pierde: no se convierte en pérdida fiscal, sino en una deducción pendiente que podrá aplicarse en los siguientes 20 ejercicios. 

Control a las Pérdidas Fiscales (Arts. 78-C y 78-D)

  • En la Declaración Anual (78-C): La amortización de pérdidas de ejercicios anteriores no podrá exceder el 50% de la utilidad fiscal del ejercicio en curso. El remanente también podrá diferirse hasta en 20 ejercicios fiscales. 

  • En Pagos Provisionales (78-D): Al determinar la utilidad estimada del periodo, el monto máximo de pérdida amortizable estará igualmente limitado al 50%, obligando a enterar un flujo anticipado de ISR mensual. 

Excepciones y Reglas Generales (Arts. 78-E y 78-F)

No estarán sujetos a estas limitantes: coordinados, sector primario (AGAPES), maquiladoras, empresas en quiebra, fusiones o escisiones y entidades del sector asegurador. Las reglas de operación quedarán supeditadas a la Resolución Miscelánea Fiscal que emita el SAT. 

Conclusiones y recomendaciones para la planeación

  1. Revisión legislativa urgente: Es fundamental que las comisiones del Congreso corrijan la sintaxis del artículo 78-A para evitar vacíos e incentivos perversos. 

  2. Matriz de control interno: La administración fiscal exigirá matrices automatizadas en hojas de cálculo o sistemas contables para monitorear deducciones no aplicadas y pérdidas diferidas hasta por dos décadas. 

  3. Monitoreo activo: El proceso legislativo concluirá en noviembre. No esperes a enero para evaluar el impacto en los modelos financieros de tu empresa. 

🎥 Mira el análisis completo en IMEFI TV

Conoce los casos numéricos prácticos y la explicación detallada de la mano de Pepe Padilla en nuestro canal oficial:

👉 Ver programa completo en YouTube: No más deducciones, no más perdedoras 

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Cuentas bloqueadas por la UIF? Claves legales y errores que la autoridad no quiere que conozcas

¿Cuentas bloqueadas por la UIF? Claves legales y errores que la autoridad no quiere que conozcas

El bloqueo de cuentas bancarias por parte de la Unidad de Inteligencia Financiera (UIF) es una de las contingencias más graves e intimidantes que puede enfrentar cualquier empresario o persona física. La incertidumbre sobre el origen del congelamiento y la afectación inmediata a la operatividad diaria suelen paralizar a los contribuyentes.

En una reciente emisión del programa Fiscalistas SOS transmitido por IMEFI TV, el Dr. Freddy Estrada y la Lic. Larisa desmenuzaron la segunda parte de su análisis práctico: cómo defenderte frente a los excesos y formalismos arbitrarios que con frecuencia impone esta autoridad.

Puntos clave: Lo que debes saber sobre tu defensa ante la UIF

1. La garantía de audiencia no es opcional: es tu derecho constitucional

El procedimiento de defensa ante el bloqueo de cuentas se fundamenta en el artículo 116 Bis 2 de la Ley de Instituciones de Crédito (LIC). La autoridad tiene la obligación de otorgar una audiencia para dar a conocer las presuntas causas u operaciones inusuales que motivaron la inclusión en la lista de personas bloqueadas. Negar o impedir esta audiencia vulnera directamente el derecho a la seguridad jurídica y a la debida defensa, abriendo la puerta inmediata al juicio de amparo.

2. ¿Es obligatorio presentarse en persona?

Uno de los abusos más comunes señalados por los especialistas es el argumento de la UIF de que la comparecencia es “personalísima”, rechazando a apoderados legales debidamente acreditados (incluso en casos de fuerza mayor o problemas médicos).

  • El sustento legal: El procedimiento es de naturaleza administrativa (no penal). Por ende, el artículo 19 de la Ley Federal de Procedimiento Administrativo (LFPA) establece con claridad que los promoventes pueden actuar por sí o a través de representante o apoderado legal. Privilegiar un exceso de formalismo no contemplado en la ley deja al afectado en total indefensión y genera violaciones sustanciales combatibles en el Tribunal Federal de Justicia Administrativa (TFJA).

3. No desistas: Asiste siempre y hazlo debidamente asesorado

Existe el mito entre algunos asesores de que es mejor no acudir a la audiencia inicial. Los expertos aconsejan lo contrario:

  • Conoce los hechos: Es el momento procesal para enterarse con precisión de qué acusa la autoridad.

  • Acompañamiento técnico: Tienes derecho a ser asistido por tu abogado fiscalista/litigante para formular alegatos y aportar pruebas desde el primer momento.

  • No acudir implica renunciar voluntariamente a una etapa procesal clave y debilitar la estrategia de defensa.

Aprende a fondo cómo estructurar tu defensa

Para conocer a detalle las experiencias prácticas, anécdotas en ventanilla y los recursos legales aplicables ante estas resoluciones, te invitamos a ver el episodio completo:

▶️ Mira el podcast aquí: ¿Cómo defenderte de la UIF? Parte 2 en YouTube
¡Mantente siempre un paso adelante! 📲

Las disposiciones fiscales, los criterios judiciales y las revisiones de las autoridades cambian constantemente. Para recibir información puntual, análisis de expertos y alertas actualizadas sobre el mundo contable, fiscal, corporativo y de prevención de lavado de dinero (PLD):

[Haz clic aquí para unirte a nuestra Comunidad Oficial en el Canal de WhatsApp] 

No dejes tu patrimonio ni el de tu empresa al azar; el conocimiento técnico es tu mejor herramienta de defensa.

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Puede el SAT dejarte sin facturar de la noche a la mañana? El impacto del Artículo 49-Bis del CFF

Imagina llegar a tu empresa y recibir una visita sorpresa de la autoridad fiscal que, en cuestión de minutos y bajo una presunción, suspenda la emisión de tus Certificados de Sello Digital (CSD), dejándote completamente inhabilitado para facturar y operar.

No se trata de una exageración ni de una hipótesis lejana: es una realidad regulada bajo el Artículo 49-Bis del Código Fiscal de la Federación (CFF).

En una reciente emisión del programa «Impuestos Bajo la Mira», transmitido por IMEFI TV en coproducción con CADE Empresarial, el especialista Pepe Padilla desmenuza este controversial procedimiento y analiza el reciente criterio de la Suprema Corte de Justicia de la Nación (SCJN).

Lo que necesitas saber sobre el Artículo 49-Bis

  1. Auditorías relámpago sin citatorio previo:

    A diferencia de las revisiones tradicionales, este mecanismo faculta a la autoridad a ejecutar visitas exprés directamente en el domicilio fiscal o establecimiento, iniciando el procedimiento con quien se encuentre en el lugar [01:44].

  2. Suspensión inmediata de la facturación:

    El aspecto más agresivo de esta medida es la inhabilitación anticipada para emitir CFDI al presumirse la inexistencia de operaciones, afectando el flujo operativo y comercial del negocio antes de que el contribuyente pueda defenderse plenamente.

  3. Materialidad vs. Materialización:

    Tener contratos, transferencias bancarias y comprobantes en orden no siempre basta. En el video se explica la diferencia técnica fundamental entre contar con documentos en papel (materialidad) y probar la existencia económica y física de las transacciones (materialización).

  4. El efecto dominó en los clientes (EDOS):

    Si un proveedor cae en estos listados definitivos, la legislación obliga a revertir deducciones y acreditamientos mediante declaraciones complementarias, sin el beneficio de réplica previsto en otros esquemas tradicionales, además del riesgo de restricción temporal de sellos y posibles repercusiones penales.

¿Por qué deberías ver este episodio completo?

Aunque en su origen la medida fue pensada para combatir esquemas agresivos de facturación simulada, su redacción legal abierta deja expuesto a cualquier contribuyente que mantenga inconsistencias o desorden documental en su operación diaria. Conocer a fondo este procedimiento y la postura de la Corte es indispensable para blindar a tu empresa.

Te invitamos a ver el análisis completo en el siguiente enlace:

👉 Ver programa completo en YouTube: ¿Puede el SAT dejarte sin facturar?

Mantente al día en materia fiscal y corporativa

Las reglas del juego fiscal evolucionan continuamente y la prevención es la mejor estrategia para proteger el patrimonio de tu negocio.

📲 Únete a la comunidad oficial en el canal de WhatsApp de IMEFI TV para recibir de primera mano las últimas actualizaciones fiscales, análisis de especialistas, criterios jurisdiccionales y eventos en vivo. ¡No te quedes sin la información clave para tu empresa!

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Cuentas congeladas por la UIF? Claves y estrategias para defender tu patrimonio

El bloqueo de cuentas bancarias por parte de la Unidad de Inteligencia Financiera (UIF) se ha convertido en una de las medidas administrativas más agresivas e invasivas para empresarios y personas físicas en México.

En esta emisión del programa Fiscalistas SOS (transmitido por IMEFI TV), los especialistas Lic. Larisa, el Dr. Luis Carlos y el Dr. Freddy Estrada analizan la realidad práctica a la que se enfrentan los contribuyentes ante un bloqueo financiero, revelando las arbitrariedades comunes del procedimiento y los medios legales efectivos para combatirlo.

La naturaleza de la UIF: Autoridad administrativa, no penal

Uno de los puntos medulares expuestos es el origen jurídico de la UIF. Con base en el Reglamento Interior de la Secretaría de Hacienda y Crédito Público (SHCP), se trata estrictamente de una autoridad administrativa.

  • Aunque coadyuva con el Ministerio Público o la Fiscalía General de la República (FGR), la UIF no constituye un tribunal ni un órgano penal.

  • Basta con alertas bancarias por “operaciones inusuales” (por ejemplo, depósitos fuera del promedio histórico habitual) o indicios preliminares para que una persona termine en la lista de personas bloqueadas, vulnerando de inmediato el principio de presunción de inocencia.

La realidad en las audiencias: Desafíos y opacidad

Los ponentes destacan una marcada brecha entre lo que dictan las leyes y lo que realmente ocurre al litigar frente a la autoridad:

  • Es habitual que la autoridad niegue copias del expediente alegando reserva o seguridad del Estado, limitando a los litigantes al uso exclusivo de lápiz y papel.

  • Se exige al ciudadano justificar la licitud de su patrimonio sin detallarle con claridad y precisión los cargos o investigaciones en su contra.

  • Los panelistas relatan anécdotas de prepotencia y falta de capacitación técnica por parte de los funcionarios, quienes a menudo asumen posturas acusatorias sin contar con facultades ministeriales.

La ruta de defensa legal y plazos críticos

Enfrentar a la UIF requiere actuar con precisión quirúrgica en los tiempos procesales:

  • Procedimiento de Garantía de Audiencia (Art. 116 Bis 2 de la Ley de Instituciones de Crédito): Los particulares cuentan con solo 5 días hábiles a partir de la primera notificación emitida por la institución bancaria (sea personal o por correo electrónico) para solicitar formalmente su derecho de audiencia. Dejar pasar este plazo extingue la vía administrativa directa.

  • El Juicio de Amparo Indirecto: Representa la vía constitucional primordial para impugnar la inconstitucionalidad del bloqueo, la inclusión en listas negras y las violaciones a los derechos humanos (acceso a la información, debido proceso y derecho al honor).

  • Juicio de Nulidad: Una vez emitida la resolución administrativa definitiva, se puede combatir la legalidad de la misma ante el Tribunal Federal de Justicia Administrativa (TFJA).

¿Por qué vale la pena ver el episodio completo?

Más allá del análisis técnico, el valor de este video reside en los casos reales y anécdotas de litigio que comparten los panelistas. Descubrirás cómo preparar las solicitudes de audiencia, la relevancia de otorgar poderes legales adecuados para no exponer al cliente y qué hacer cuando el banco es el primero en cerrar los canales de comunicación.

Para conocer todos los detalles, anécdotas en sala de audiencia y recomendaciones prácticas de los expertos, puedes ver el programa completo aquí:
👉 Ver video en YouTube: Cómo poder defenderte de la UIF

Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Qué le vio el SAT a tu solicitud? Las razones detrás del rechazo para recibir donativos deducibles

Lograr que el SAT te autorice como Donataria Autorizada parece, muchas veces, una auténtica misión imposible. Quienes constituyen una asociación civil o fundación buscan captar recursos para causas altruistas, pero cuando llega la notificación al Buzón Tributario, la sorpresa suele ser un rotundo oficio de no procedencia.

¿Qué es exactamente lo que el fisco le está observando a tus trámites y cómo puedes defenderte si la autoridad interpretó mal tus documentos?

Frente a una resolución negativa injustificada, se plantean tres rutas de acción:

  • Recurso de Revocación: Medio de defensa legal interpuesto ante la Administración General Jurídica del SAT para controvertir la resolución, demostrar el agravio y exhibir las pruebas documentales pertinentes 

  • Acompañamiento de la PRODECON: Acudir ante la Procuraduría de la Defensa del Contribuyente para buscar una mediación y resolución más expedita 

  • Reingreso del trámite: Presentar una solicitud corregida desde cero (opción descartada si la autoridad incurre en una mala apreciación de documentos ya subsanados)

Si estás tramitando tu autorización, te acaban de notificar un rechazo o asesoras a organizaciones civiles, este análisis práctico te muestra los oficios reales y el camino legal para salir adelante.

Mira el programa completo aquí: ¿Qué le vio el SAT a tu solicitud? – Enlace al video


Únete a nuestro canal de WhatsApp de IMEFI TV 

Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!

Posted on

¿Te indemnizaron correctamente? El salario clave que define tu liquidación real

A nadie le gusta pagar de más, pero tampoco que le paguen de menos. En el ámbito laboral mexicano, miles de colaboradores firman convenios de terminación laboral en desventaja simplemente por desconocer un tecnicismo legal crucial: el tipo de salario utilizado para el cálculo de su liquidación.

A continuación, desglosamos las bases legales, las diferencias entre finiquito e indemnización y un caso práctico real presentado en el programa Impuestos Bajo la Mira (coproducido por IMEFI TV y CADE Empresarial SC).

Finiquito vs. Liquidación: No confundas el motivo de salida

El primer paso para hacer valer tus derechos es identificar la naturaleza jurídica de la conclusión laboral:

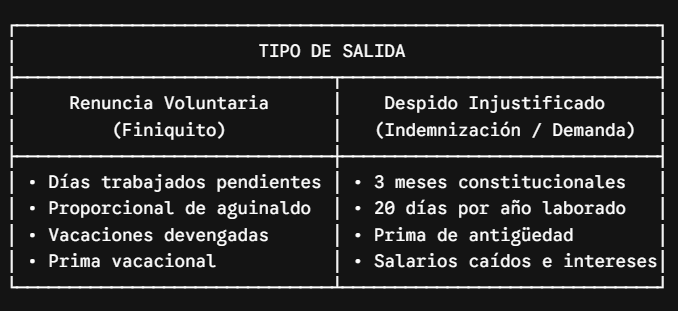
  • Finiquito (Renuncia voluntaria): Se presenta cuando el trabajador decide separarse de su puesto por voluntad propia. En este supuesto, únicamente le corresponden los días laborados no pagados y las partes proporcionales de prestaciones devengadas (aguinaldo, vacaciones y prima vacacional).

  • Liquidación o Indemnización (Despido injustificado): Procede cuando la empresa rescinde el contrato de forma unilateral sin acreditar una causa justificada conforme al artículo 47 de la LFT, o bien cuando el despido carece del aviso formal por escrito.

La trampa habitual: Cuota Diaria vs. Salario Diario Integrado (SDI)

Uno de los errores más recurrentes en departamentos de recursos humanos y despachos es aplicar el salario ordinario al calcular indemnizaciones:

Salario Ordinario / Cuota Diaria (Art. 82 LFT): Es el monto fijo pactado por jornada ordinaria de trabajo.

  1. Salario Diario Integrado (Arts. 84 y 89 LFT): Es la base legal obligatoria para pagar indemnizaciones. Se compone de la cuota diaria más las partes proporcionales de gratificaciones, primas, aguinaldo, bonos de asistencia, comisiones y cualquier prestación entregada al trabajador por su labor.

  2. Salario Base de Cotización (SBC): Regulado por el artículo 27 de la Ley del Seguro Social; su función es únicamente el pago de cuotas obrero-patronales ante el IMSS, por lo que no debe confundirse con el SDI laboral.

¿Qué conceptos integran una indemnización formal por despido?

Para contratos por tiempo indeterminado, la legislación laboral contempla cuatro rubros esenciales:

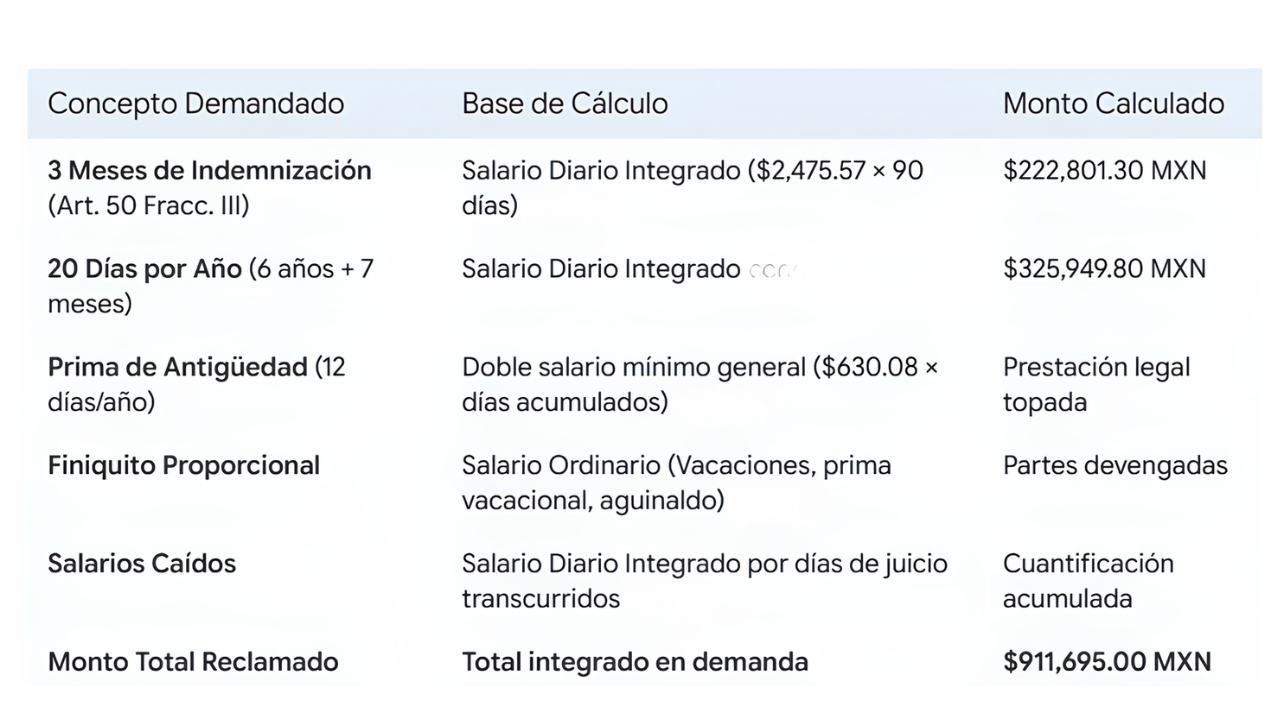
  • Indemnización Constitucional (Art. 50, Fracc. III LFT): 3 meses de salario calculados sobre el Salario Diario Integrado.

  • 20 días por cada año de servicio (Art. 50, Fracc. II LFT): Calculados íntegramente sobre el Salario Diario Integrado.

  • Prima de Antigüedad (Arts. 162, 485 y 486 LFT): 12 días por cada año laborado; a diferencia de las indemnizaciones anteriores, esta prestación cuenta con un tope legal de hasta dos veces el salario mínimo general vigente.

  • Salarios Vencidos / Caídos (Art. 48 LFT): Retribuciones que el trabajador deja de percibir desde la fecha del despido hasta el cumplimiento total del laudo o sentencia, cuantificados sobre el Salario Diario Integrado conforme al criterio jurisprudencial aplicable.

Caso de Estudio: De $0 a una cuantificación de $911,695 MXN

En el programa se analizó una demanda real interpuesta ante el Tribunal Laboral de Asuntos Individuales:

  • Datos base del trabajador:

    • Sueldo quincenal base: $30,237 MXN

    • Prestación adicional: Bono de asistencia del 10% mensual 

    • Antigüedad: 6 años y 7 meses 

  • Determinación del SDI: Integrando el aguinaldo, prima vacacional y bonos periódicos, se obtuvo un Salario Diario Integrado de $2,475.57 MXN 

Desglose de la liquidación demandada:

Si este colaborador se hubiera retirado únicamente con lo ofrecido al momento de la rescisión, habría perdido cerca de un millón de pesos a los que tenía derecho legal.

El principio procesal: “De la boca solo los besos, para todo lo demás papelito habla”

De acuerdo con el artículo 784 de la Ley Federal del Trabajo, la carga de la prueba recae directamente en el patrón. Todo lo argumentado por el trabajador se presumirá como cierto a menos que la empresa demuestre lo contrario con documentación fehaciente.

Si un despido ocurre de palabra o sin entrega del aviso formal que exige el artículo 47, la acción legal por despido injustificado es procedente y habilita el reclamo íntegro de las indemnizaciones.

Posted on

El SAT frena la triangulación de sueldos a través de terceros

Durante años, uno de los desafíos más complejos para las empresas en México ha sido la optimización de los costos laborales. Con cargas de seguridad social e impuestos que pueden elevar el costo de la nómina entre un 35% y un 55% sobre el sueldo bruto base, la tentación de acudir al “canto de las sirenas” y contratar proveedores con esquemas alternativos siempre ha estado latente.

No obstante, la autoridad tributaria ha dado un golpe contundente a estas prácticas. A través de la Primera Modificación a la Resolución Miscelánea Fiscal (RMF) en su Anexo 3, el Servicio de Administración Tributaria (SAT) formalizó el Criterio 43/ISR/PI, cerrando de manera definitiva la puerta a la dispersión de salarios mediante terceros.

A continuación, analizamos en qué consiste este esquema, las severas repercusiones para las empresas compradoras y qué medidas preventivas deben tomar directores generales, financieros y fiscalistas.

El Modus Operandi: ¿Cómo operaban estos esquemas?

El mecanismo habitual detectado por la autoridad consiste en la contratación de una empresa externa (comúnmente Asociaciones Civiles (A.C.), sociedades mercantiles o sindicatos) que emite facturas por supuestos servicios empresariales.

Posteriormente, esta entidad intermediaria se encarga de transferir fondos directos a los empleados, socios o directivos de la compañía receptora utilizando conceptos como:

  • Incentivos y bonos de productividad.

  • Comisiones complementarias por invención.

  • Compensaciones por “cumplimiento de la NOM-035” (riesgos psicosociales).

  • Premios, primas o ayudas especiales.

El objetivo final de estas figuras era simular que las transferencias no correspondían a sueldos ordinarios para omitir la retención del Impuesto Sobre la Renta (ISR) y eludir las cuotas de seguridad social (IMSS, Infonavit e Impuesto Sobre Nóminas).

La postura del SAT:

No importa la denominación que se le dé al concepto ni el intermediario que entregue el dinero. Si la percepción económica deriva de una relación laboral subordinada, fiscalmente es salario conforme a los artículos 93 y 94 de la Ley del ISR.

Los tres efectos fiscales directos para las empresas

Clasificar una operación como Práctica Fiscal Indebida tiene implicaciones inmediatas. Al ser detectadas por la autoridad, se aplican tres castigos principales:

Efecto FiscalConsecuencia para el Contribuyente
No deducibilidad del gastoLa factura pagada al proveedor o A.C. pierde el 100% de su deducibilidad en el ISR anual.
Pérdida del IVA acreditableEl IVA trasladado en los comprobantes no puede acreditarse bajo ninguna circunstancia.
Gravabilidad total de la percepciónEl SAT reclasifica los montos como salario o dividendo, determinando créditos por ISR omitido, recargos y actualización sobre cuotas obrero-patronales.

Del Artículo 69-B al Artículo 49 Bis: Fiscalización en tiempo récord

Históricamente, los procesos de presunción de inexistencia de operaciones (EFOS) a través del Artículo 69-B del Código Fiscal de la Federación (CFF) tomaban meses o incluso años de litigio.

Con el Artículo 49 Bis, la autoridad ha acelerado drásticamente sus tiempos de respuesta:

  1. Publicación exprés de proveedores: En cuestión de semanas, el SAT publica las listas definitivas de entidades que no logran desvirtuar la materialidad de sus operaciones.

  2. Impacto en los clientes (EDOS): Si tu empresa contrató a alguno de estos proveedores listados, la ley otorga un plazo improrrogable (habitualmente 30 días) para autocorregirse y pagar los impuestos omitidos.

  3. Cancelación de Certificados de Sello Digital (CSD): En caso de no regularizar la situación dentro del plazo, el SAT puede suspender temporalmente los sellos digitales conforme al Artículo 17-H Bis, inmovilizando la operación comercial de la empresa.

  4. Responsabilidad penal y patrimonial: Los directivos o administradores que aprueben estos esquemas pueden enfrentar acusaciones por defraudación fiscal bajo la fracción X del artículo 49 Bis.

Checklist de Blindaje: 4 pasos para proteger a tu empresa

Si formas parte del consejo de administración, dirección general o del área de Recursos Humanos, implementa las siguientes acciones de inmediato:

  • [ ] Audita tu catálogo de proveedores de servicios: Identifica si existen pagos a Asociaciones Civiles o empresas de consultoría cuyo destino final sea la dispersión de fondos a personal interno.

  • [ ] Coteja listas oficiales constantemente: Revisa mensualmente que ninguno de tus proveedores aparezca en los listados del Artículo 49 Bis ni del Artículo 69-B.

  • [ ] Verifica la estricta legalidad del Artículo 93 de la LISR: Recuerda que las únicas percepciones exentas son las expresamente señaladas por la ley; ninguna norma técnica interna (como la NOM-035) exenta el pago de impuestos.

  • [ ] Exige materialidad y trazabilidad: Toda prestación de servicios debe contar con contratos, bitácoras, entregables reales y justificación de negocio comprobable.

Preguntas Frecuentes (FAQ)

¿El Criterio 43/ISR aplica solo para sueldos de empleados o también para directivos?

Aplica por igual para trabajadores generales, ejecutivos, directores, socios y accionistas. El criterio señala expresamente que cualquier compensación entregada a través de terceros bajo figuras no contempladas en el Art. 93 será considerada salario, asimilado o dividendo.

¿Se puede dar una compensación económica ligada a la NOM-035?

Sí, la empresa puede otorgar bonos de bienestar a su personal si así lo decide, pero dicho pago debe integrarse a la nómina ordinaria y pagar los impuestos correspondientes. La NOM-035 es una norma de prevención de riesgos psicosociales, no un instrumento fiscal exento de ISR.

¿Qué debo hacer si mi empresa utilizó un proveedor que apareció en la lista del 49 Bis?

Se debe evaluar de inmediato el riesgo con un asesor fiscal para cuantificar el monto del impuesto omitido y proceder a la autocorrección dentro del plazo legal, evitando así la restricción de los sellos digitales (CSD).

Conclusión

El uso de intermediarios y figuras alternas para encubrir remuneraciones laborales ha dejado de ser una zona gris para convertirse en una alerta roja de fiscalización prioritaria. La mejor estrategia fiscal no es aquella que promete “blindajes mágicos”, sino la que cuenta con soporte documental, sustancia económica y apego estricto a las disposiciones fiscales vigentes.

Posted on

¿Por qué todos los Negocios deberíamos invertir en Reputación de Marca?

Cuando les pregunto a mis clientes ¿cuánto estas dispuesto en invertir en la Reputación de tu Marca? La mayoría me contesta con otra pregunta: ¿qué tiene que ver la Reputación de Marca, con la Mercadotecnia?

Déjame decirte que tiene  mucho que ver y lo mejor es, que si tu inviertes en la Reputación de tu Marca los resultados esperados en Mercadotecnia Digital será muy buenos.

Entendamos la Reputación de Marca, como la percepción pública, la opinión de los consumidores, clientes y publico sobre nuestro Negocio y productos o servicios que brindamos, es decir, cómo nos percibe el mundo y que calificación tenemos. 

En el mundo contable, es un activo intangible extremadamente valioso, para cualquier negocio.

Es por ello que te comparto 10 puntos claves que definen la Reputación de Marca:

  1. Visibilidad y Reconocimiento: Una fuerte reputación de marca aumenta la visibilidad y el reconocimiento en un mercado saturado. Cuando los consumidores reconocen y confían en una marca, es más probable que elijan sus productos o servicios.

2. Confianza del Consumidor: Una buena reputación genera confianza. Los consumidores confían más en las marcas que tienen una presencia digital sólida y positiva, lo que puede traducirse en mayores ventas y fidelización del cliente.

3. Diferenciación de la Competencia: En un entorno competitivo, una reputación sólida puede ser un diferenciador clave. Ayuda a las empresas a destacarse y a mantener una ventaja competitiva.

4. Gestión de Crisis: Las marcas con una buena reputación pueden gestionar mejor las crisis. Una empresa que ha cultivado una imagen positiva puede superar escándalos o problemas más rápidamente que una con una reputación deficiente.

5. Engagement y Lealtad del Cliente: Las marcas con una buena reputación tienden a tener clientes más comprometidos y leales. Esto no solo aumenta las ventas recurrentes, sino que también fomenta el boca a boca positivo.

6. Optimización en Motores de Búsqueda (SEO): Una reputación digital positiva puede mejorar el SEO. Los motores de búsqueda como Google valoran las marcas confiables y con buenas reseñas, lo que puede resultar en una mejor posición en los resultados de búsqueda.

7. Atracción de Talento: Las empresas con buena reputación atraen mejor talento. Los profesionales buscan trabajar en lugares con una reputación positiva, lo que puede traducirse en una ventaja competitiva en la contratación y retención de empleados.

8. Costos de Publicidad Reducidos: Las marcas con buena reputación pueden gastar menos en publicidad paga, ya que obtienen más tráfico orgánico y referencias de boca a boca.

9. Aumento del Valor de la Empresa: Una buena reputación puede aumentar el valor general de la empresa. Las empresas con una reputación sólida suelen tener una valoración de mercado más alta.

10. Globalización y Expansión: En un mundo cada vez más globalizado, una buena reputación digital facilita la expansión a nuevos mercados. Los consumidores de diferentes partes del mundo pueden confiar en la marca sin importar su ubicación geográfica.

Cultivar y mantener una buena reputación de marca en el mundo digital no solo es una estrategia de marketing efectiva, sino que es una inversión en el futuro y la estabilidad de la empresa.

Posted on

Primera Renovación del REPSE

Todas las empresas que se registraron en el 2021 su vigencia de registro se vencerá durante el 2024 y, durante este tiempo, las empresas tuvieron que cumplir con la presentación de:

• Informes Cautrimestrales relativos a los contratos de Subcontratación de servicios u obras especializadas a través de las plataformas “ICSOE” y “SISUB”, ante el IMSS e INFONAVIT, respectivamente.

• Estar al corriente en sus obligaciones fiscales y de seguridad social frente al SAT, IMSS e INFONAVIT

Así que las empresas que este año deben renovar su registro deben tomar en cuenta que el no contar con todos sus informes cuatrimestrales de ICSOE y SISUB y estar al corriente ante el SAT, IMSS e INFONAVIT puede ser una causal por la que esta renovación no se dé.

Adicionalmente, las empresas prestadoras de servicio especializado deben renovar el registro del REPSE dentro del plazo de tres meses anteriores a la fecha en que concluya la vigencia del registro. En caso de no hacer la renovación, legalmente las empresas ya no podrán presentar servicios especializados o ejecutar obras especializadas y por consecuencia los clientes que contraten estos servicios con estas empresas que no realizaron su renovación a tiempo, las facturas expedidas no serán deducibles.

Toma en cuenta que la propia normativa de la STPS se pronuncia dentro del plazo de los 20 días hábiles posteriores a partir de la solicitud de renovación del registro, por lo que, si una empresa inicia su trámite de renovación el último mes de los tres que tiene, podría poner en riesgo su registro, ya que la STPS se pronuncia en 20 días hábiles. Por lo anterior en IMEFI te recomendamos iniciar el trámite al iniciar el plazo de tres meses antes del término de la vigencia del REPSE.


La renovación del REPSE será un indicador de que estas cumpliendo con todo y que estás al corriente de tus obligaciones fiscales y de seguridad social.
Por último, en la Reforma se señaló que dentro de las formalidades para llevar a cabo la subcontratación de servicios especializados o de ejecución de obras especializadas, debe contar con un contrato por escrito, por lo que si no lo tienes es un buen momento de tenerlo para que la renovación del Registro de REPSE no sea un dolor de cabeza.


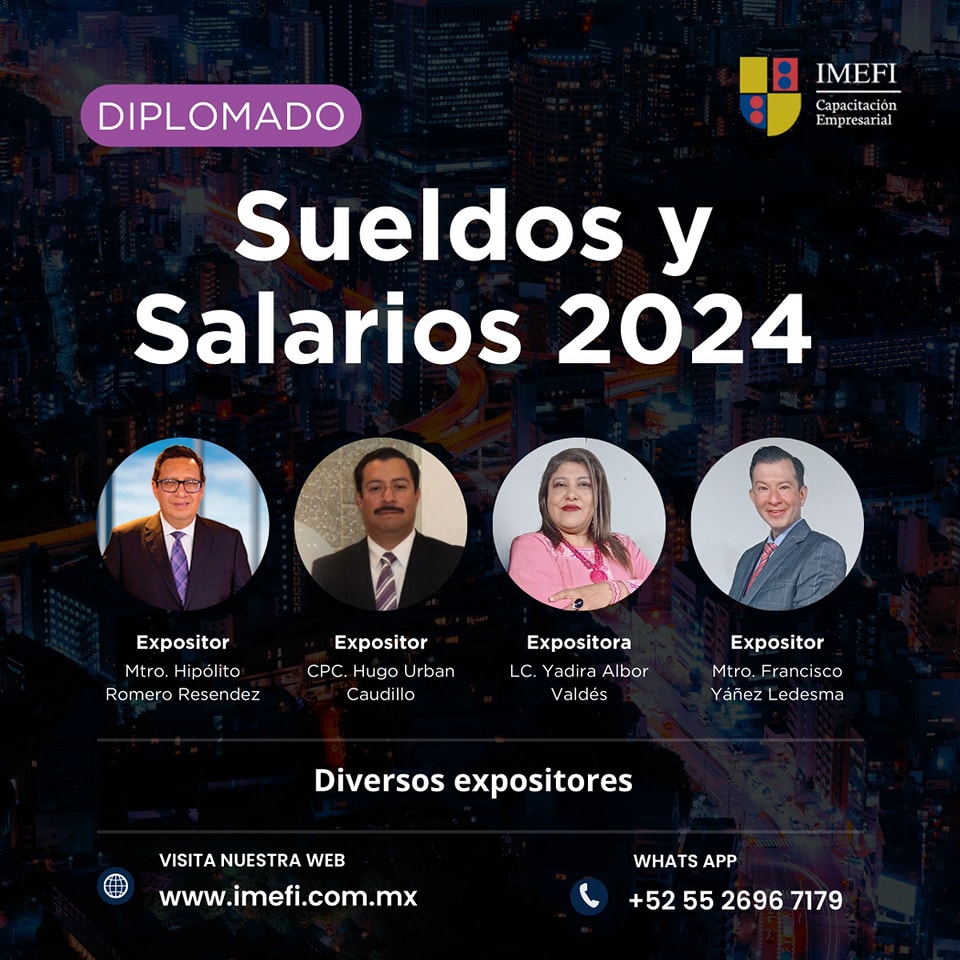
En caso de requerir de nuestros servicios, nos encontramos a tus órdenes y te invitamos a participar al Diplomado de Sueldos y Salarios con enfoque empresarial, que será de mucha ayuda para ti.

En nuestro servicio de REPSE, te ayudamos a verificar si tus proveedores o potenciales socios comerciales están en el registro. Evita riesgos y cumple con tus obligaciones legales.

Contáctanos ahora por WhatsApp 55 9167 7796

¡Inscríbete al Diplomado de Sueldos y Salarios!

✅️ Fecha de inicio: miércoles 22 de mayo de 2024
✅️ Duración: 60 horas / 60 ptos para la NDPC
✅️ Horario: de 16:00 a 21:00 horas (hora centro)
✅️ Modalidad: Contamos con 2 modalidades Presencial y Virtual en vivo

Expositores:
🔸️LC. Yadira Albor Valdés
🔸️CPC. Hugo Urban Caudillo
🔸️Mtro. Hipólito Romero Resendez
🔸️Mtro. Francisco Yáñez Ledesma


Posted on

6 Beneficios de la Certificación de PLD ante la UIF

La Certificación en PLD (Prevención de Lavado de Dinero) ante la UIF (Unidad de Inteligencia Financiera) puede ofrecer varios beneficios tanto a nivel profesional como a nivel empresarial. 


Estos beneficios pueden variar según la jurisdicción y la normativa local, pero a continuación, te presentamos algunos de ellos:

1.Cumplimiento normativo: Que el responsable de PLD de cualquier negocio que se encuentre tipificado como Actividad Vulnerable se encuentre certificado ante la UIF, demuestra un compromiso con el cumplimiento normativo en materia de PLD. Esto puede ayudar a las organizaciones a garantizar que el responsable se encuentra capacitado y sabe cómo cumplir con esta ley y no caer en multas que son muy cuantiosas.

2. Credibilidad y confianza: Tener al responsable de PLD certificado, puede aumentar la credibilidad y la confianza de los inversores y socios comerciales en una organización. Demuestra responsabilidad del negocio.

3. Carrera profesional: Para los profesionales que trabajan en el campo del PLD, la certificación puede abrir oportunidades de carrera y aumentar las posibilidades de ascenso. Muchas instituciones financieras y empresas que se encuentran clasificadas como Actividad Vulnerable contar con un empleado certificado en PLD ante la UIF, brinda seguridad quien lo contrata.

4. Red de profesionales: Al obtener una certificación en PLD, es posible unirse a una comunidad de profesionales con intereses similares. Esto puede brindar oportunidades de aprendizaje continuo y networking.

5. Gestión de riesgos: La capacitación en PLD ayuda a las organizaciones a desarrollar políticas y procedimientos efectivos para identificar y mitigar los riesgos relacionados con el lavado de dinero y el financiamiento del terrorismo, además de generar cultura en Compliance.

6. Cumplimiento internacional: La certificación en PLD ante la UIF es reconocida a nivel internacional, lo que puede ser beneficioso para profesionales y empresas que operan para el mundo.

Es recomendable investigar cada cuando son las convocatorias, dependiendo en el país en que te encuentras, los requisitos que deben cumplir para presentar el Examen y lograr la certificación y recuerda, el cumplimiento normativo y la prevención del lavado de dinero son áreas en constante evolución, por lo que la formación y la actualización periódica son fundamentales para mantenerse al día en este campo.

En IMEFI te invitamos a que te capacites con nosotros, para que te prepares y presentes tu Examen para la Certificación de PLD ante la UIF, en México sólo hay una convocatoria cada año, en la versión 2023 el examen se presenta este  25 de noviembre del presente año.


Para mayor información dale puedes enviar un mensaje por WhatsApp 55 2696 7179

Posted on

Las facultades administrativas del SAT que aplican directamente a los Contribuyentes.

Escrito por Dr. Carlos Burgoa Toledo

Este tema atañe con motivo de defensa fiscal, dado que las acciones de las autoridades recurrentes, propias e inmanentes ala separación de poderes son las que llevan a cabo los contribuyentes, las cuales, por preferencia jurisprudencial, han sido diferenciadas por la Corte entre Facultades de Gestión y Facultades de Comprobación

Las facultades de Gestión

Las facultades de gestión son todas aquellas en donde la autoridad non culmina con la determinación de un crédito fiscal (salvo la prevista en el artículo 41 del CFF y 91 LISR), por lo cual, son acciones que no forzosamente corresponden al área de auditoría fiscal. Por efectos prácticos he considerado conveniente dividir las facultades de gestión entre: unilaterales y bilaterales.

Las facultades de gestión unilaterales son las más comunes, y consideré dicho nombre en virtud de que la autoridad actúa del mutuo propio. Esto es, no requiere de alguna petición para hacer las veces de respuesta o seguimiento, sino que son facultades en donde la autoridad actúa sin necesidad de que el contribuyente se lo solicite o pida. Ejemplos:

  • Restricción temporal de los CSD (Art. 17-H CFF)
  • Verificación de Domicilio
  • Cartas Invitación (Art.33-III CFF)
  • Listado de Operaciones Inexistentes (Art.69-B CFF)
  • Etcétera

¡Inscríbete al Curso:  Auditoría y Visitas del SAT!

  •  Expositor: Dr. Carlos Burgoa Toledo
  •  Fecha: Martes 23 de mayo
  •  Horario: 16 a 21 horas
  •  Duración: 5 horas

Salvo las facultades previstas en el Art.41 del CFF y artículo 91 de la ISR, todas las demás no concluyen con una determinación de importe a pagar. Sin embargo, todas ellas implican un procedimiento y por tanto, son las normas intermedias que determinan la exigencia de obligaciones formales, con lo cual, discurre el pago público en forma inmediata.

Las facultades de gestión bilaterales son aquellas que constituyen una respuesta al contribuyente en el ejercicio de su derecho de petición, es decir son bilaterales ya que conlleva una respuesta del otro, pero, por uso de un derecho que confieren las normas. Ejemplo:

  • Solicitud de devolución (Art.22 CFF)
  • Consulta (Art.34 CFF)
  • Casos de Aclaración
  • Solicitud de Reducción de multas impuestas (Art.70-A CFF).

Te invito a adquirir el libro: Procedimientos y Defensa Fiscal de mi autoría, donde encontrarás un análisis extensivo de la Sustancia de Impugnación Fiscal y de la Forma de la Impugnación Fiscal para entender cómo Defendernos ante el SAT, así como te invito adquirir mi serie de cursos impartidos en IMEFI.

El video proporcionado en el enlace puede ser de gran ayuda para entender más a fondo estos puntos clave que veremos en el Curso: Auditoría y Visitas del SAT

Posted on

¿El Contribuyente está preparado para burlar al SAT este 2023?

Muchos de nosotros nos quedamos con la noticia de que no hay Reformas Fiscales 2023, porque no hay nuevos impuestos ni elevación de tasas de impuestos, sin embargo, el Paquete Económico 2023 que fue enviado el 8 de septiembre por el ejecutivo federal y autorizado sin moverle ninguna coma, por la Cámara de Diputados contempla un gasto total de 8.3 billones de pesos, un aumento real del 13% con respecto a lo aprobado en el ejercicio fiscal anterior.

Destacando los siguientes rubros:

  1. Secretarías y Dependencias: Las 3 dependencias con mayor aumento en su presupuesto son Turismo (115%), Semarnat (80%) y Bienestar (32%).
  2. Órganos Autónomos: Instituto Nacional Electoral (21%), Comisión Federal de Competencia Económica (9%) e Instituto Nacional de Transparencia, Acceso a la Información y Protección de Datos Personales (5%).
  3.  Entidades de control directo y empresas Estatales: IMSS (10%) ISSSTE (7%) Petróleos Mexicanos (3%)

Proyectos de inversión: Dos Bocas, Tren Maya, 4 plantas de energía para la CFE, Ampliación del Tren Suburbano, Tren interurbano Mex-Toluca, Construcción y Conserva de Obras Hidráulicas de CONAGUA, Tren del Istmo de Tehuantepec y Espacio Cultural los Pinos y Bosque de Chapultepec.


La Ley de Ingresos de la Federación (ILIF) para el ejercicio fiscal 2023 tiene contemplados ingresos por 8.3 billones. El presupuesto para el 2023 se financiará a través de ingresos petroleros (1.3 billones de pesos) impuestos, derechos y aprovechamientos (5.8 billones de pesos) y una deuda de 1.2 billones de pesos.

Pongamos atención en los ingresos por: Impuestos, Derechos y Aprovechamiento (5.8 billones de pesos), es este rubro donde El SAT tiene todo para ser más eficiente y lograr que se cumpla el resultado en ingreso, ya que ha venido preparándose desde el 2005 con la implementación del Comprobante Fiscal (CFDI) y sistemas computacionales e inteligencia artificial. Además de contar con 2 facultades (Facultad de Gestión y Facultad de Comprobación) que hace que tenga todo para cobrarle al contribuyente con mayor eficiencia.

Siendo su arma principal fiscalizadora para el SAT el CFDI

En cambio el contribuyente siempre ha visto a la tecnología como un mal necesario, además de dejarse llevar por las campañas publicitarias pagadas por el propio SAT de que no necesitas contador, dejando pasar estos años de oportunidad para invertir en programas preventivos y en contar con un profesional en el área de Fiscal, y lo peor, muchos de los contribuyentes realizan prácticas indebidas como las que todos conocemos que es la compra de “facturas chafas”, pensando que el SAT no se dará cuenta.

Hoy día el SAT te puede mandar inmediatamente: Correos de Invitación. Revisiones Profundas, Cancelación de Sellos Digitales y hasta publicarte en Listas Negras.

¿Tú crees que con el compromiso que tiene el SAT de recaudación de ingresos para este 2023 y con toda la infraestructura y poder que tiene para recaudar, va seguir pasando las prácticas indebidas o los errores fiscales de los contribuyentes? 

Estos puntos finos son los que todo contribuyente debería estar ocupado en entender y revisar con su contador o asesor fiscal para subsanar errores fiscales que se tienen y no caer en las garras del SAT.


Este tema y muchos más revisaremos en nuestro Magno Evento de Reformas Fiscales y Laborales 2023, te invitamos a te inscribas.

Artículo que te puede interesar Delitos Fiscales sin prisión Automática 

Posted on

Delitos Fiscales sin prisión Automática

La Suprema Corte de Justicia Nacional (SCJN) declaró inconstitucional el artículo 167, párrafo séptimo, del del Código Nacional de Procedimientos Penales, así como el artículo 5, fracción XIII, de la Ley de Seguridad Nacional, promovidas por la Comisión Nacional de los Derechos Humanos y diversos integrantes de la Cámara de Senadores del Congreso de la Unión, mediante los cuales se calificaba como “amenazas a la Seguridad Nacional” y ameritan prisión preventiva oficiosa los delitos de “contrabando”, “defraudación fiscal”, sus equiparables, así como los “delitos relacionados con comprobantes fiscales”.

Por otra parte, el Pleno también invalidó el artículo 2, fracciones VIII, VIII Bis y VIII Ter, de la Ley Federal de Delincuencia Organizada, en los cuales se tipificaba el delito de delincuencia organizada, que se da cuando tres o más personas se organizan con la finalidad de cometer los delitos antes mencionados de contrabando, defraudación fiscal, y sus equiparables, así como los delitos relacionados con comprobantes fiscales. Sobre este tema, una mayoría de Ministras y Ministros estimó que el legislador violó el principio de ultima ratio al incluir conductas que no se corresponden con el régimen constitucional de delincuencia organizada, el cual entraña el extremo más gravoso del derecho penal.


“No cualquier actividad delictiva puede catalogarse como una amenaza de seguridad”

Norma Piña, Ministra de la Corte.

Por el contrario, el Pleno reconoció la validez del artículo 113 Bis, primer párrafo, del Código Fiscal de la Federación, en el que se prevé cómo delito el expedir, enajenar, comprar, o adquirir comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados. La SCJN consideró que dicho precepto no viola el principio de taxatividad, ya que es suficientemente claro y preciso, ni vulnera los principios de presunción de inocencia y proporcionalidad.

Finalmente, derivado de la declaratoria de invalidez del artículo 167, párrafo séptimo, del Código Nacional de Procedimientos Penales, el Pleno extendió la invalidez a aquellas normas que presentaban una dependencia con esta norma, es decir, los artículos 187, párrafo segundo, última parte, en la porción “Tampoco serán procedentes los acuerdos reparatorios para las hipótesis previstas en las fracciones I, II y III del párrafo séptimo del artículo 167 del presente Código”, y 192, párrafo tercero, en la porción “La suspensión condicional será improcedente para las hipótesis previstas en las fracciones I, II y III del artículo 167 del presente Código”, ambos del Código Nacional de Procedimientos Penales.


Este tema y muchos más revisaremos en nuestro Magno Evento de Reformas Fiscales y Laborales 2023, te invitamos a te inscribas.

Posted on

La importancia del Código de Ética Profesional para los Contadores

Colaboración IMEFI-Contpaqi

El Código de Ética Profesional es una publicación desarrollada por la Comisión de Ética Profesional del Instituto Mexicano de Contadores Públicos, A.C, apegado a las normas y principios que rigen a la profesión contable en México. Su contenido está de acuerdo con las tendencias nacionales e internacionales de la profesión y los negocios. Este Código busca que la profesión Contable no se corrompa ni cause daño a la sociedad. El contador tiene una responsabilidad muy grande ya que es el encargado de llevar el control de gastos ingresos y que se cumplan las leyes establecidas fiscales, laborales que le rigen a su cliente. Es por ello que la ética del profesional es una de las bases vital para el Contador ya que con ella demuestra ser una persona responsable y capaz de realizar su trabajo con la mayor seguridad posible.

Un código de ética profesional no solo sirve de guía a la acción moral, sino que también mediante él, la profesión declara su intención de cumplir con la sociedad, de servirla con lealtad y diligencia y de respetarse a sí misma. Es por ello que el Código se divide en 4 áreas:

  • Contadores Públicos en los sectores públicos y privados
  • Contadores Públicos en la práctica independiente
  • Normas de independencia para trabajos de Auditoría y de Revisión, así como para trabajos de Atestiguamiento
  • Docencia

El Código de Ética nos lleva que el Contador:

  1. Ejerza su juicio profesional
  2. Permanezca alerta en la información 
  3. Use pruebas de terceros razonables 

Su marco conceptual del Código de Ética

 El marco conceptual del Código de Ética nos marca 3 principios muy importantes que siempre hay que considerar como Contador y son:

  1. Identificar amenazas al cumplimiento de los principios fundamentales.

Identificar las amenazas es cuestionar y hay 5 conceptos que debemos contemplar siempre:

  1. Amenaza de interés personal
  2. Amenaza de auto revisión
  3. Amenaza de interceder por el cliente o la entidad para la que trabaja el Contador
  4. Amenaza de familiaridad
  5. Amenaza de intimidación.

2. Evaluar amenazas identificadas.

Evaluar es medir el daño y hay factores relevantes para evaluar el nivel de amenazas:

  • Condiciones, políticas y procedimientos
  • Requisitos de Gobierno Corporativo
  • Requisitos de Educación, capacitación y experiencia profesional.
  • Requisitos de desarrollo profesional continuo
  • Sistemas efectivos de quejas
  • Obligaciones explicativas para informar incumplimientos
  • Monitoreo profesional o regulatorio y procedimientos disciplinarios.

3. Responder a las amenazas eliminándolas o reduciéndolas a un nivel aceptable.

Responder o eliminar las amenazas, cuidando todas aquellas mentiras piadosas de parte del cliente ya que las cosas son o no son, y actuar es vital ya que la responsabilidad de la información que se genera es del Contador y no actuar adecuadamente puede llevar a circunstancias muy desagradables y hasta sanciones.

La realización de acciones individuales o combinadas que el Contador debe llevar a cabo para reducir de manera efectiva a un nivel aceptable las amenazas al cumplimiento de los principios fundamentales y revisar cualquier juicio significativo hecho o con conclusiones alcanzadas por utilizar la prueba de un tercero razonable e informado te lo marca el Código de Ética Profesional del Contador Público.

Recuerda en Contpaqi cuenta con soluciones reales en software para manejo de nóminas, contabilidad y gestión administrativa, búscanos en www.contpaqi.com o llámanos al 333818 0911 Opc. 3