El entorno tributario en México vuelve a colocarse bajo la lupa. Con la entrega del Paquete Económico 2027 al Congreso de la Unión, la gran interrogante que inquieta a contadores, fiscalistas, empresarios y contribuyentes es directa: ¿se avecina una verdadera Reforma Fiscal o continuará la estrategia de una fiscalización cada vez más agresiva?
En una nueva emisión del programa Impuestos Bajo la Mira (coproducción de IMEFI TV y CADE Empresarial), Pepe Padilla desmenuza las señales políticas, las discusiones técnicas de la Comisión de Hacienda en la Cámara de Diputados y los cambios que podrían transformar el cumplimiento tributario.
A continuación, sintetizamos los puntos clave y lo que realmente debes vigilar de cara al ejercicio fiscal.
La promesa oficial: Sin nuevos impuestos, pero con la mira en los evasores
La postura del Ejecutivo Federal y de los líderes parlamentarios apunta a una consolidación fiscal gradual sin incremento de tasas ni creación de nuevos gravámenes.
Sin embargo, para sostener el creciente presupuesto destinado a programas sociales (que supera el billón de pesos anual), el Estado mexicano busca recursos mediante una vía clara: reforzar la fiscalización y cerrar el cerco a la evasión y elusión fiscal.
Código Fiscal de la Federación: Candados, beneficiario controlador y auditorías relámpago
El verdadero campo de batalla no suele estar en las tasas de los impuestos, sino en las herramientas de control contenidas en el Código Fiscal de la Federación (CFF). Entre las líneas de trabajo parlamentarias y regulatorias destacan:
Combate frontal a las factureras (EFOS): A más de una década de la incorporación del artículo 69-B del CFF, la compraventa de comprobantes fiscales continúa en el ojo del huracán. Se proyectan más candados y herramientas para desmantelar redes de operaciones simuladas.
Procedimientos de fiscalización acelerada (Artículo 49 Bis): La aplicación de auditorías electrónicas inmediatas y la restricción operativa a contribuyentes generan serias preocupaciones sobre seguridad jurídica y debido proceso. En las mesas legislativas se plantea la necesidad de revisar garantías, plazos y evitar que presunciones administrativas deriven automáticamente en contingencias penales.
Identificación del Beneficiario Controlador: Mayor integración con registros de activos y de la propiedad para transparentar a quienes realmente obtienen el beneficio económico de las estructuras corporativas.
Cooperación internacional y marco BEPS: Coordinación con directrices internacionales para inhibir el traslado de beneficios hacia jurisdicciones de baja imposición fiscal.
Razón de negocios y sustancia económica: La asignatura pendiente del Artículo 5-A
Uno de los momentos más críticos del análisis gira en torno a la cláusula general antielusión (Art. 5-A del CFF):
El órgano colegiado fantasma: A años de su entrada en vigor, apenas se discute la integración y funcionamiento formal del órgano colegiado (SAT-Hacienda) encargado de evaluar la carencia de razón de negocios.
Falta de certeza y carga probatoria: La ausencia de una definición clara en la ley sobre “razón de negocios” deja a los contribuyentes en incertidumbre.
Sustancia sobre forma: La autoridad suele exigir materialidad documental excesiva sin distinguir la verdadera materialización del acto jurídico. Se propone exigir al fisco fundamentación y motivación rigurosas antes de desconocer operaciones legítimas.
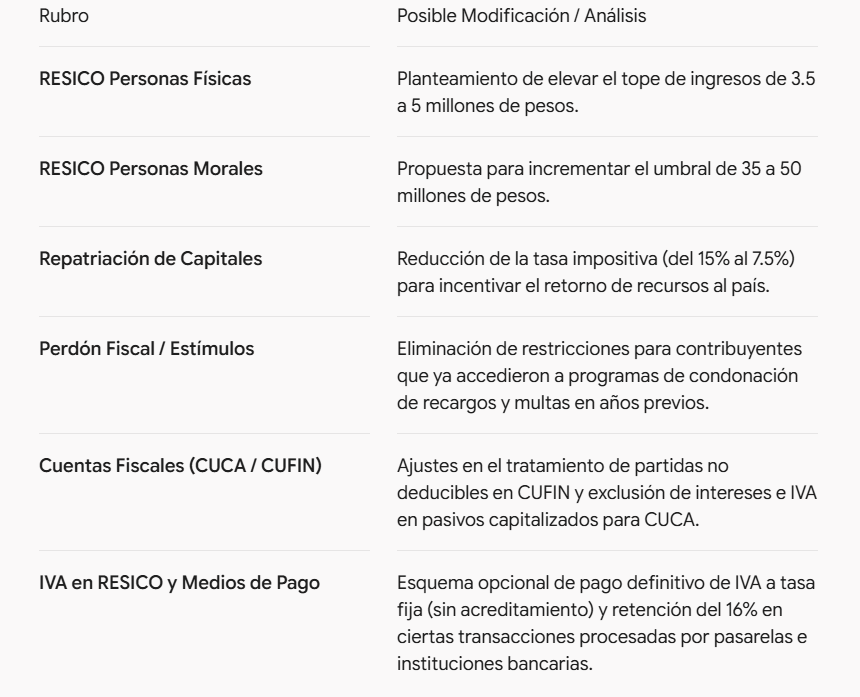
Filtraciones y propuestas para ISR e IVA: Lo que está sobre la mesa
En la antesala de la presentación del paquete, circularon propuestas y ajustes de fondo:
Prepararse antes de que la norma entre en vigor
Aunque el discurso oficial descarte aumentos directos de tasas, la realidad para asesores y empresas es que la fiscalización no dará tregua. La correcta integración de la materialidad, el soporte de la razón de negocios y el cumplimiento preventivo seguirán siendo el blindaje principal.
🎥 Mira el análisis completo en video
No te quedes únicamente con el resumen. Escucha la explicación detallada, los comentarios jurídicos y los ejemplos prácticos directamente en el episodio de IMEFI TV:
👉 Haz clic aquí para ver el programa completo en YouTube
📲 Únete a nuestra comunidad oficial en WhatsApp
El entorno contable y tributario cambia a un ritmo vertiginoso. Para recibir alertas inmediatas, análisis de reformas, criterios del SAT, jurisprudencias y herramientas descargables al instante, únete a nuestro canal exclusivo:
👉 Haz clic aquí para unirte al Canal de WhatsApp de IMEFI TV
Mantente siempre un paso adelante en tus decisiones fiscales y financieras.
Únete a nuestro canal de WhatsApp de IMEFI TV
Mantente al día con las últimas actualizaciones fiscales, criterios de la autoridad y análisis prácticos directo en tu celular. ¡Haz clic para no perderte ningún contenido!


